
海外旅行のクレジットカードと支払い準備
いつものカードが旅先で使えるか、現金や交通カードも必要か。行き先と支払う場面に合わせて、持っていくものを決められるように整理しました。知りたい項目から確認できます。
無料で持てる海外旅行保険。エポスカードで、病気・ケガや盗難に備えよう
エポスカード
年会費永年無料・保険料0円。対象の旅行代金をエポスカードで支払うと、海外での病気・ケガや持ち物の盗難に備えられます。
渡航先への航空券や、空港へ向かう電車・バスなどの料金をエポスカードで支払うと、会員本人の海外旅行傷害保険が適用されます。旅行用の支払いカードと、治療費・盗難への備えを一緒に用意できます。
- 病気の治療費は270万円、ケガは200万円まで。
病気は1疾病、ケガは1事故ごとの上限です。
旅先で受診したときの費用に備えられ、海外から保険の窓口にも相談できます。 - iPhoneなどのスマホや、財布本体の盗難も補償対象です。
携行品損害は1旅行・保険期間中20万円まで、1品10万円まで(1事故につき自己負担3,000円)。
補償額は時価額をもとに決まります。
紛失・置き忘れ、現金・クレジットカードは対象外です。 - 現金が必要なときは、海外ATMで現地通貨を用意できます。
Visa・PLUS対応ATMで、キャッシングのご利用可能額の範囲内で借りられます。
キャッシング枠の設定と、カード・暗証番号が必要です。
借入れなので、利息(実質年率18.0%)とATM手数料(1万円以下110円、1万円超220円/件・税込)がかかります。
保険は対象の支払いが必要な「利用付帯」で、個人手配のホテル代だけでは適用されません。補償されるのはカード会員本人で、カードを持たない同行家族は対象外です。カード発行日の翌日以降に出発する旅行が対象となり、補償期間は支払うタイミングにより異なります(最長90日間・旅行期間中)。詳しい適用条件は、下の公式案内で確認できます。
海外旅行傷害保険の適用条件・補償内容
スマホ・財布の盗難補償(公式FAQ)
海外キャッシングの使い方・利息・ATM手数料
セゾンプラチナ・ビジネス・アメックス
出張や旅行の準備と、経費の支払いをまとめて考えたい方へ。
初年度の年会費は無料。次年度以降は33,000円(税込)です。旅行時の補償やラウンジなど、年会費に見合う特典を使えるか確認して選びましょう。
- 海外旅行傷害保険が付帯します。対象の旅行代金を支払う「利用付帯」です。
- プライオリティ・パスへの登録で、対象の空港ラウンジを利用できます。
- 個人事業主や会社員の方も申込対象です。発行には所定の審査があります。
保険の適用条件や補償対象、プライオリティ・パスの登録方法・対象施設は公式案内をご確認ください。追加カード会員は海外旅行傷害保険の補償対象ではありません。
国別のカードの使い方
同じカードでも、旅先のすべてのお店で使えるとは限りません。例えば韓国では、ホテルや百貨店などで海外発行カードを使える一方、市場や屋台では現金が必要な場合があります。
行き先の記事では、カードが使える場所と、現金や現地の交通カードを加える場面を確認できます。
海外旅行用カードの選び方
持参するカードを選ぶときは、使える国際ブランドと海外決済の費用を分けて考えます。年会費が無料でも、外貨を日本円へ換算する際の手数料は別にかかります。
手持ちのカードが予定する店で使えるなら、新しく申し込むことが出発準備の必須条件にはなりません。追加する場合は、年会費だけでなく、発行までの時間と実物カードの受取も含めて判断します。
現金やWOWPASSとの使い分け
現地の支払いを一枚で済ませたいときでも、買い物と交通は分けて考えると準備しやすくなります。韓国のWOWPASSは、買い物用の残高とTmoneyの交通用残高が別です。
外貨の残高から支払うWiseはデビットカードです。チャージして使うカードや現金も選択肢ですが、手数料や使える場所が違うため、クレジットカードより常に便利とはいえません。
出典:WOWPASS「公式FAQ:決済とTmoneyの違い」、Wise「Wiseデビットカードの使い方」
支払い手段ごとに用意するもの
| 手段 | 用意するもの | 別に確認すること |
|---|---|---|
| クレジットカード | 実物カードと暗証番号 | 対応する店、利用可能額、海外決済の費用 |
| デビットカード | カードと口座やアカウントの残高 | 両替費用、ATM費用、利用先の条件 |
| WOWPASS(韓国) | 決済用の残高と交通用の残高 | Tmoneyのチャージ方法と対応スマホ |
| 現金 | 旅先で使う通貨 | カード非対応の店で必要な分 |
カードが使えないときの対処
支払いが通らない原因には、お店の対応、カードの利用可能額、利用先の制限などがあります。その国では使えないカードだと決めつける前に、発行会社の通知や設定を確認できると原因を絞れます。
支払う場面に備えるなら、別の支払い手段と発行会社の連絡先も持ち物に加えておくと役立ちます。カード会社ごとの記事では、通知の確認先と対処の順番をまとめています。
カードの海外旅行保険を確認する
カードで買い物ができることと、今回の旅行で保険が使えることは別です。利用付帯の保険では、対象になる旅行代金を支払うなどの条件があります。
例えば一般のエポスカードVisaは、対象の旅行代金の決済が必要です。家族も同じ補償を受けられると思い込まず、補償される人と治療費の上限をそれぞれ確認することで、不足する備えを考えられます。
出発前にカードと一緒に用意するもの
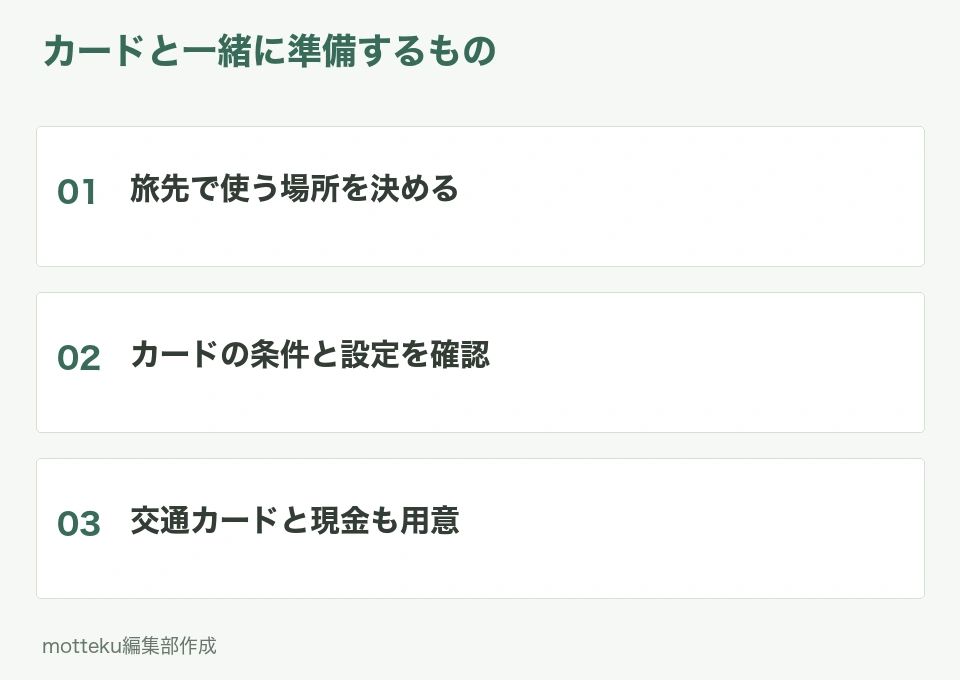
実物カードだけでなく、暗証番号、利用可能額、紛失時の連絡先も出発前に確認しておくと、現地で支払いに困ったときに対応できます。暗証番号はカードと同じ場所へ書き留めず、人に伝えないようにしましょう。
スマホのアプリで利用制限を確認する場合は、旅行先でもアプリに入れる状態と通信手段が必要です。通信エラーなどに備えた支払い手段も決めておくと、一枚のカードに依存せずに済みます。
出典:JCB「海外での暗証番号」、JCB「海外でのカード利用上のご注意」
海外旅行のカードと支払いでよくある質問
海外ならどのクレジットカードも使えますか?
すべての店で使えるわけではありません。お店がカードの国際ブランドに対応していることに加え、カード側の利用可能額や設定にも左右されます。旅行先の支払い事情を確認し、カードが通らない場面に備える現金や別の手段も考えておくと安心です。
韓国ではWOWPASSだけあれば足りますか?
買い物と交通で使えますが、残高は一つではありません。WOWPASSの決済用残高があっても、Tmoneyの残高が不足すると交通には使えません。行くお店で使えるか、残高をどう補充するかも合わせて考え、必要ならクレジットカードや現金を組み合わせます。
出典:WOWPASS「公式FAQ:決済とTmoneyの違い」
年会費無料のカードなら海外の支払いも無料ですか?
年会費と海外決済の費用は別です。外貨の支払いには、基準になる為替レートへ発行会社の海外事務処理手数料を加えた換算レートが使われます。日本円を選んだ場合はお店側が換算することもあるため、表示された通貨と金額も確認する必要があります。
カードを持つだけで海外旅行保険も準備できますか?
カードの保険条件によります。一般のエポスカードVisaは、対象の旅行代金を支払う利用付帯なので、持参するだけでは条件を満たしません。加入済みの保険も含めて、適用条件、補償される人、治療費の上限を確認したうえで、足りない部分を補います。
旅行先の支払いに合わせて、持参品を決める
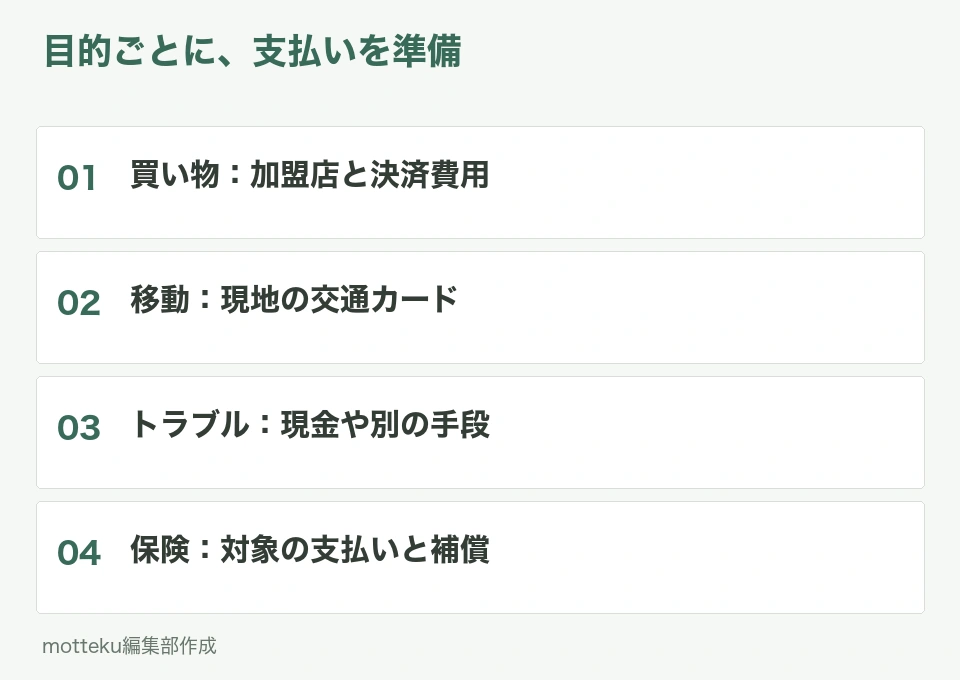
旅先の支払いには、クレジットカードだけでなく現金や交通カードも関係します。使う場面が分かると、自分の旅に必要なものを絞れます。
- カードが使えるかは、国だけでなく店とカード側の条件にも左右される。
- 年会費と海外決済の手数料は別の費用。
- 買い物、交通、保険には、それぞれ違う準備がある。
現地で使うカードと現金が決まったら、旅行先に合わせた持ち物もそろえられます。 行き先別持ち物リストから続けて確認できます。
加入済みの保険を含めて補償を整理する場合は、適用条件と不足する備えも確認できます。 海外旅行保険の確認ガイドから続けて確認できます。