
海外旅行用クレジットカードの選び方:手数料と保険で持参するカードを決める
- 海外旅行には、いつものカードでよい?
- 年会費無料でも、海外の支払いに手数料はかかる?
- 保険が付いているなら、ほかに準備はいらない?
海外旅行用カードを選ぶときは、年会費やポイントだけでは決めにくいですよね。旅先で使える場所、外貨決済の費用、保険の適用条件がそれぞれ違うからです。まず手持ちのカードで予定する支払いができるかを確かめ、不足する用途がある場合に追加の一枚を検討しましょう。
無料で持てる海外旅行保険。エポスカードで、病気・ケガや盗難に備えよう
エポスカード
年会費永年無料・保険料0円。対象の旅行代金をエポスカードで支払うと、海外での病気・ケガや持ち物の盗難に備えられます。
渡航先への航空券や、空港へ向かう電車・バスなどの料金をエポスカードで支払うと、会員本人の海外旅行傷害保険が適用されます。旅行用の支払いカードと、治療費・盗難への備えを一緒に用意できます。
- 病気の治療費は270万円、ケガは200万円まで。
病気は1疾病、ケガは1事故ごとの上限です。
旅先で受診したときの費用に備えられ、海外から保険の窓口にも相談できます。 - iPhoneなどのスマホや、財布本体の盗難も補償対象です。
携行品損害は1旅行・保険期間中20万円まで、1品10万円まで(1事故につき自己負担3,000円)。
補償額は時価額をもとに決まります。
紛失・置き忘れ、現金・クレジットカードは対象外です。 - 現金が必要なときは、海外ATMで現地通貨を用意できます。
Visa・PLUS対応ATMで、キャッシングのご利用可能額の範囲内で借りられます。
キャッシング枠の設定と、カード・暗証番号が必要です。
借入れなので、利息(実質年率18.0%)とATM手数料(1万円以下110円、1万円超220円/件・税込)がかかります。
保険は対象の支払いが必要な「利用付帯」で、個人手配のホテル代だけでは適用されません。補償されるのはカード会員本人で、カードを持たない同行家族は対象外です。カード発行日の翌日以降に出発する旅行が対象となり、補償期間は支払うタイミングにより異なります(最長90日間・旅行期間中)。詳しい適用条件は、下の公式案内で確認できます。
海外旅行傷害保険の適用条件・補償内容
スマホ・財布の盗難補償(公式FAQ)
海外キャッシングの使い方・利息・ATM手数料
セゾンプラチナ・ビジネス・アメックス
出張や旅行の準備と、経費の支払いをまとめて考えたい方へ。
初年度の年会費は無料。次年度以降は33,000円(税込)です。旅行時の補償やラウンジなど、年会費に見合う特典を使えるか確認して選びましょう。
- 海外旅行傷害保険が付帯します。対象の旅行代金を支払う「利用付帯」です。
- プライオリティ・パスへの登録で、対象の空港ラウンジを利用できます。
- 個人事業主や会社員の方も申込対象です。発行には所定の審査があります。
保険の適用条件や補償対象、プライオリティ・パスの登録方法・対象施設は公式案内をご確認ください。追加カード会員は海外旅行傷害保険の補償対象ではありません。
いつものカードで旅行できる?
旅先の加盟店が対応するブランドで、カードの有効期限や利用可能額にも問題がなければ、普段のカードを使える場合があります。旅行用という名前のカードを新しく作らなければ海外で使えない、ということではありません。
海外のIC決済では暗証番号が必要になる場合があります。持参する実物カードと番号の確認が、まずできる準備です。カードが通らない場合の別の支払い方法も考えておくと、利用先の違いに対応しやすくなります。
年会費無料のカードを同じ条件で比べる
年会費無料のカード同士でも、海外ショッピングの事務処理費は同じではありません。ここでは一般のエポスカードVisa、JCB カード W、三井住友カード(NL)を、外貨決済と持参前の確認点で比べています。
表の費用だけで順位を付けると、店が受け付けないブランドを選んでしまうこともあります。予定する店の対応と、自分が使える保険の条件まで確認できるカードを候補に残すと、追加する理由がはっきりします。
出典:エポスカード「年会費無料のカード案内」、エポスカード「海外利用の手数料」、JCB「JCB カード Wの商品案内」、JCB「海外でのカード利用上のご注意」、三井住友カード「三井住友カード(NL)の商品案内」、三井住友カード「海外利用の換算レートと手数料」
年会費無料のカードの海外利用を比較
表は横にスクロールできます。費用は2026年10月5日の各発行会社の案内を確認しています。
海外決済の手数料はいくら違う?
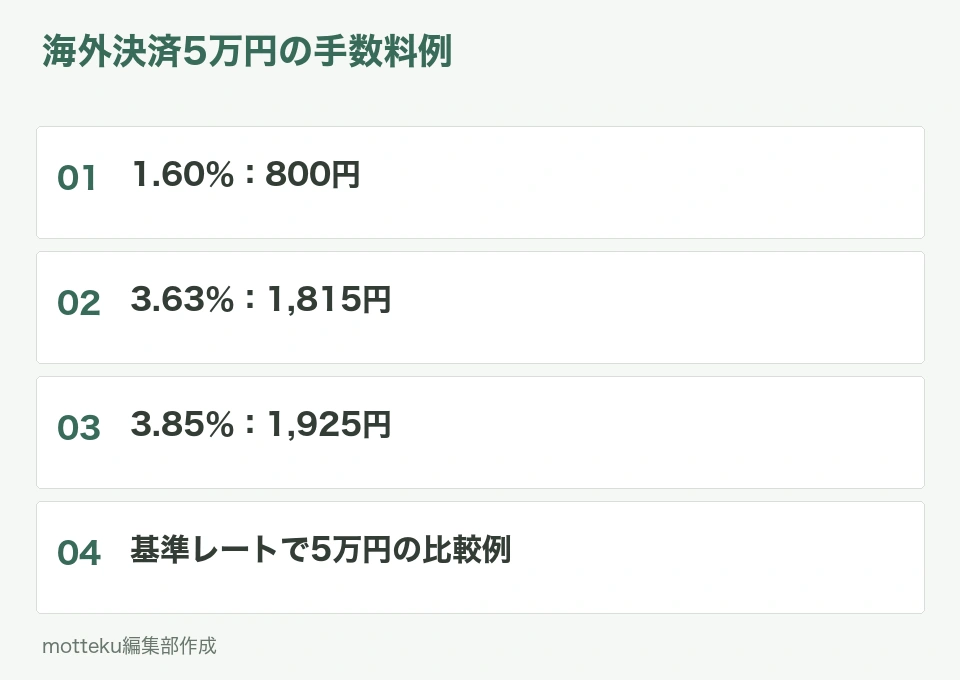
外貨の支払いは、基準になる為替レートにカード会社の事務処理費を加えて日本円へ換算されます。手数料率だけで最終請求額は確定せず、売上処理時の基準レートも関係します。
例えば基準レートで5万円になる同じ買い物を想定すると、1.60%の手数料部分は800円、3.63%は1,815円、3.85%は1,925円です。これはレートの差やポイントを含まない比較なので、手数料の差を切り分けて考えるための目安になります。
店で日本円を選べる場合は、店側の換算条件も比較が必要です。日本円の表示は金額が分かりやすい一方、発行会社の換算より割高になる場合があります。支払い通貨とレシートを確認できると、請求を後から照らし合わせやすくなります。
出典:JCB「海外でのカード利用上のご注意」、三井住友カード「海外利用の換算レートと手数料」、エポスカード「海外利用の手数料」
カードの保険は今回の旅行で使える?
保険が付いていても、持っていくだけで適用されるとは限りません。一般のエポスカードVisaは、対象の旅行代金を支払う利用付帯です。航空券や空港へ向かう対象の公共交通料金などと、個別に予約したホテル代だけの支払いは扱いが違います。
補償額も項目によって異なります。一般のエポスカードVisaは傷害治療費用が一事故200万円、疾病治療費用が一疾病270万円を上限とし、原則として会員本人が対象です。最高3,000万円という表示だけで、治療費もその金額まで補償されると考えないようにしましょう。
デビットやプリペイドの方が便利?
残高を先に入れて支払う方法が合うなら、Wiseなどのデビットカードも選択肢です。Wiseはアカウントの資金から支払い、保有していない通貨で決済する場合には両替が行われます。両替費用やATMの出金条件は別に確認します。
韓国のWOWPASSのように、その国の買い物や交通を組み合わせたカードもあります。使う場所、チャージの手間、費用を分けて比較すると、クレジットカードを置き換えるか、補助として持つかを決めやすくなります。
海外旅行用カードの選び方でよくある質問
クレジットカードは二枚持つ必要がありますか?
二枚が全員に必須とはいえません。ただ、カードの通信エラーや店の対応に備え、別の支払い手段があると役立ちます。予備を用意する場合は、同じ原因で両方が使えなくなる可能性も考え、ブランドや発行会社の違い、現金との組み合わせを検討します。
ポイントが多いカードなら海外の支払いも安くなりますか?
ポイントだけでは支払額の差を判断できません。外貨決済には発行会社の事務処理費と換算レートが関係するため、ポイントと費用を同じ利用額で比べる必要があります。日本円を選べる店では店側が換算する場合もあり、還元率だけでお得さを決めない方が確実です。
エポスカードの保険はホテル代を払えば適用されますか?
個別に手配したホテルの宿泊代だけでは、対象の旅行代金に含まれません。一般のエポスカードVisaは航空券や対象となる公共交通料金などの決済が必要です。予約がホテル付きのツアーなら商品の種類も確認し、対象の費目に当てはまるかを判断します。
Wiseなら手数料なしでどこでも使えますか?
どの支払いにも費用がかからないわけではありません。保有していない通貨の支払いには両替費用が関係し、ATMでの出金にも無料枠や超過後の条件があります。利用する国や通貨、入金方法を合わせて確認すると、カード決済と現金の引き出しを別に比較できます。
旅先で使う用途から、持参カードを決める
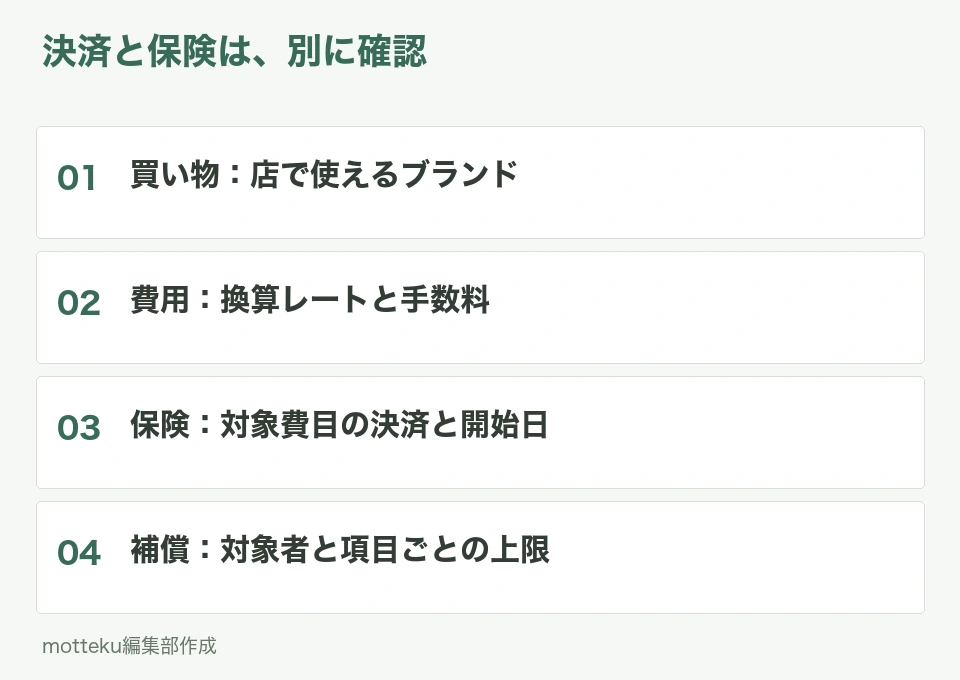
海外旅行用のカードは、ポイントや年会費だけで決めるより、旅先で果たす役割から考える方が具体的です。決済費用と保険の条件を分けて比べると、追加の一枚が必要かも判断できます。
- 持参カードの候補は、旅先の加盟店が対応するブランドから選ぶ。
- 年会費無料でも、外貨決済には別の事務処理費がある。
- 保険の利用条件と治療費の上限は、カードの決済機能とは別。
- 予備は二枚という枚数だけでなく、異なる支払い手段として考える。
使うカードが決まったら、行き先で現金や交通カードが必要になる場面を確認できます。 海外旅行のカードと支払い準備から続けて確認できます。
韓国へ持参する場合は、WOWPASSとカードをどう分けるかも具体的に考えられます。 韓国旅行のカードと現金の使い分けから続けて確認できます。
カード以外の保険も持っている場合は、今回の旅行で使える補償を合わせて整理できます。 海外旅行保険の確認ガイドから続けて確認できます。