- いつもの財布を、そのまま海外へ持っていっていい?
- カード中心なら、現金はどれくらい必要?
- 財布を2つに分けても、同じバッグで大丈夫?
財布を開くと、カードもレシートも思ったより多い。全部持っていくか迷いますよね。
まずは、メインカード1枚と当日の現地通貨を取り出しましょう。普段使う財布は、この2つが基本です。
予備カードと残りの現金は別の場所へ。帰国用の日本円も分けると、支払いのたびに探さずに済みます。
この記事では、財布の中身を減らすところから、現金の決め方と保管場所まで順番に整理します。
海外旅行の財布に入れるもの・抜くもの
出発前に財布の中身を一度すべて出し、「現地で使う」「予備」「日本で使う」に分けてみてください。
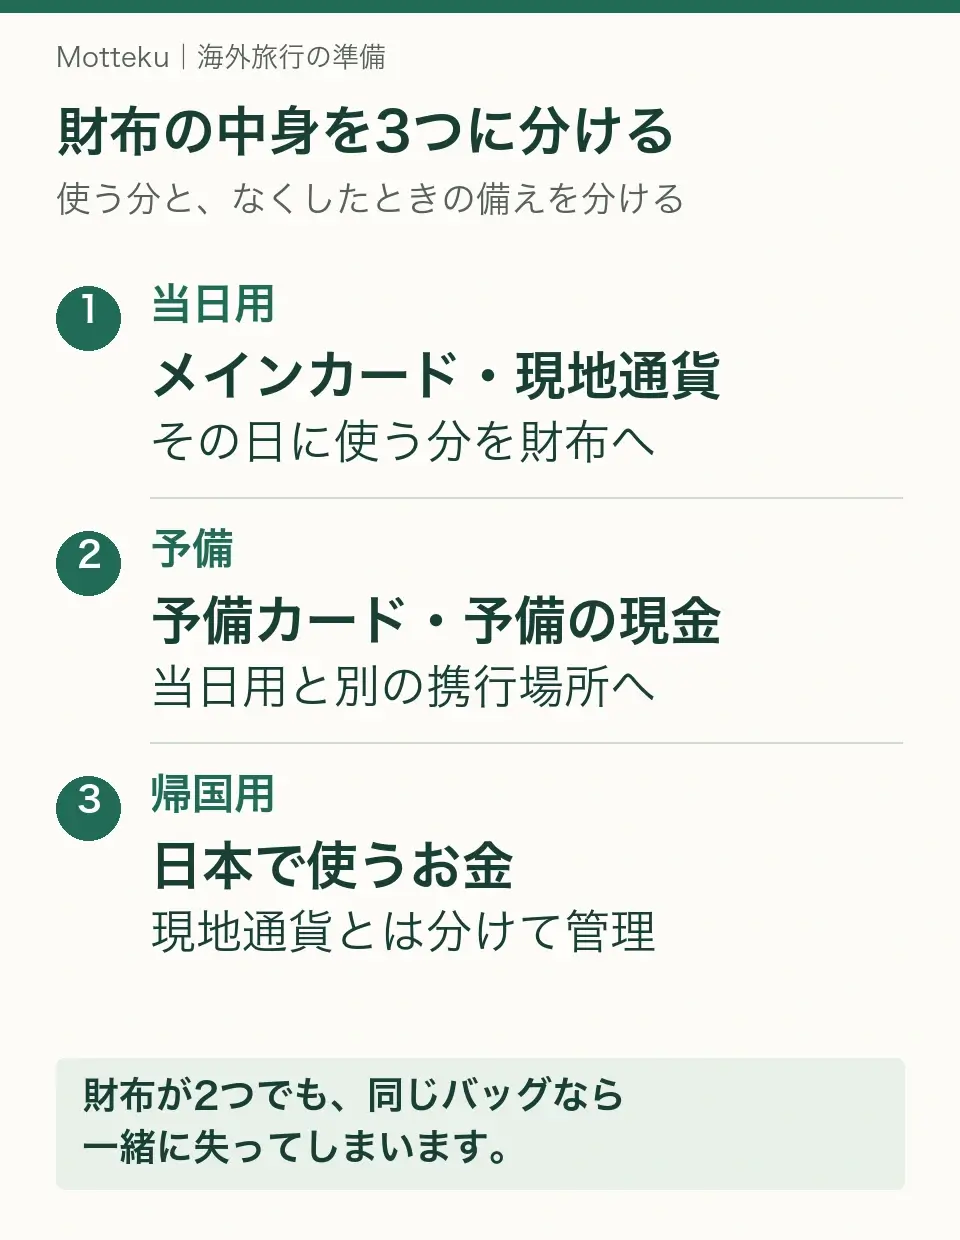
現地で開く財布は、すぐ使うものだけ
- メインのカード1枚
- その日に使う現地通貨
- 利用予定がある現地の交通ICカード
- 必要な場合だけ、提示を求められる会員証など
カードを何枚も見せながら探すより、使う1枚を決めておく方が会計を進めやすくなります。
高額紙幣だけでなく、小額紙幣や硬貨も使える状態に。交通機関など、支払う場所に合わせて用意します。
使わないカードは、自宅か帰国用の袋へ
日本の店のポイントカードや古いレシートは、現地で使わないなら抜いておきましょう。
帰国後の交通費、日本の交通ICカード、自宅の鍵は別の小袋へ。帰りに取り出せる場所で管理します。
免許証などは、一律に置いていくとは決めません。現地の運転や帰国後の予定で必要なら持参します。
パスポートは財布と一体にせず、提示しやすい場所へ。携帯義務などは渡航先の公式案内で確認してください。
現金はいくら?日数より「現金で払う予定」から決める
「5日間だから○万円」だけでは、多すぎるか足りないかを判断できません。まず旅程を見ます。
- 支払い済みの航空券・ホテル代を除く。現地払いの宿泊費があれば、支払い方法を確認する。
- 空港から宿への移動、市場、チップなど、現金が必要な支出と金額を書き出す。
- カードが使えない場合に、宿へ戻る交通費や食事代も見込む。
- 途中で両替・引き出しができる場所と時間を調べ、最初に持つ現金を決める。
現金を用意したら、当日使う分だけ財布へ入れます。残りは、毎朝の予定に合わせて補充しましょう。
例えば、初日は空港から宿、翌日は市場へ行くなら、必要な現金は同じではありません。
ATMを使う予定なら、対応カードと暗証番号、利用上限、手数料まで出発前に確かめます。
クレジットカードの海外キャッシングは借り入れです。利用枠や利息もあるため、現金と同じ感覚では使えません。
支払い方法の違いは、海外旅行のカードと支払い準備で整理しています。
財布が2つでも、同じバッグでは一緒になくなる
小さな財布を2つ用意しただけでは、バッグごと失ったときの備えになりません。
分けたいのは容器だけでなく、一度の紛失で失う範囲です。予備の置き場所を先に決めましょう。
- 街歩きで両方持つ:普段の財布はバッグ、予備カードと現金は衣服の内側の別ポーチなどへ。
- 予備を宿に残す:保管設備の状態と利用条件を確認する。客室に置けば必ず安全とは考えない。
- 移動日:現金・カード・パスポートなどの貴重品は、航空会社へ預ける荷物に入れない。
スマホケースにカードも現金も集めると、スマホを失っただけで支払い手段までなくなります。
出発前にバッグを置き、手元に何が残るか確かめてみてください。何も残らなければ、分け方を見直します。
身に着ける予備入れが必要なら、首下げ・腰巻きポーチの選び方も参考にできます。
予備カードは、使えなくなる原因から選ぶ
目安は、普段使う1枚と別に保管する予備1枚です。ただし、枚数を増やすだけでは十分ではありません。
- 店が国際ブランドに対応していない:別のブランドが使えるか確認する。
- 1枚を紛失・破損した:別の場所にあるカードへ切り替える。
- 発行会社側で利用が止まった:別会社のカードや現金も使える状態にする。
同じカードをスマホに登録しても、利用停止の影響を一緒に受ける場合があります。別の備えも残しましょう。
すでに2枚ある人は、ブランド・利用可能額・暗証番号を確認するところからで大丈夫です。
年会費を増やさず、予備のVisaを用意するなら
年会費永年無料のエポスカードは、予備のVisaと、条件付きの海外旅行保険を一緒に用意したい人の候補です。
ただし、メインもVisaなら国際ブランドは同じです。別ブランドを持つ目的には合いません。
保険は利用付帯です。出国前なら、対象の航空券や空港へ向かう電車・バス代などのカード払いが条件になります。
個人で予約したホテル代だけでは対象になりません。カードを持っていくだけでも適用されません。
- カード発行日の翌日以降に出発する旅行が対象。出国前に対象料金を払った場合は、旅行期間中かつ最長90日間。
- 一般のエポスカードVisaでは、原則として会員本人を補償。病気の治療は1疾病270万円、ケガは1事故200万円まで。
- 補償範囲・上限に不足がある場合や、同行家族の備えが必要な場合は、別の旅行保険も検討する。
年会費は無料ですが、外貨でのショッピングには事務手数料3.85%がかかります。
申込対象は日本国内在住の満18歳以上で、高校生を除きます。所定の審査があり、発行は保証されません。
予備のVisaが足りないなら、受け取り時期と保険の条件が旅行に合うか確認してみてください。
保険の詳細:エポスカードの適用条件・補償内容
旅行用の財布は、買い替えなくてもいい
手持ちの財布から不要なものを抜き、現地通貨と必要なカードが無理なく収まるなら、そのまま使えます。
小さなポーチを使う場合も、見た目より実際の出し入れを確かめましょう。
- 渡航先の紙幣が折れすぎずに入り、ファスナーに挟まらない。
- 硬貨を使う予定なら、カードと混ざらず取り出せる。
- カードが滑り落ちにくく、荷物の中で口が開かない。
- 財布を出すたびに、予備カードやパスポートまで見えない。
無印や100円ショップのポーチでも、条件に合えば選択肢です。値段だけで安全性は決まりません。
スキミング対策の表示があっても、盗難や置き忘れは防げません。まず中身と持ち方を整えましょう。
財布をなくしたら、カード停止と保険の連絡を分けて考える
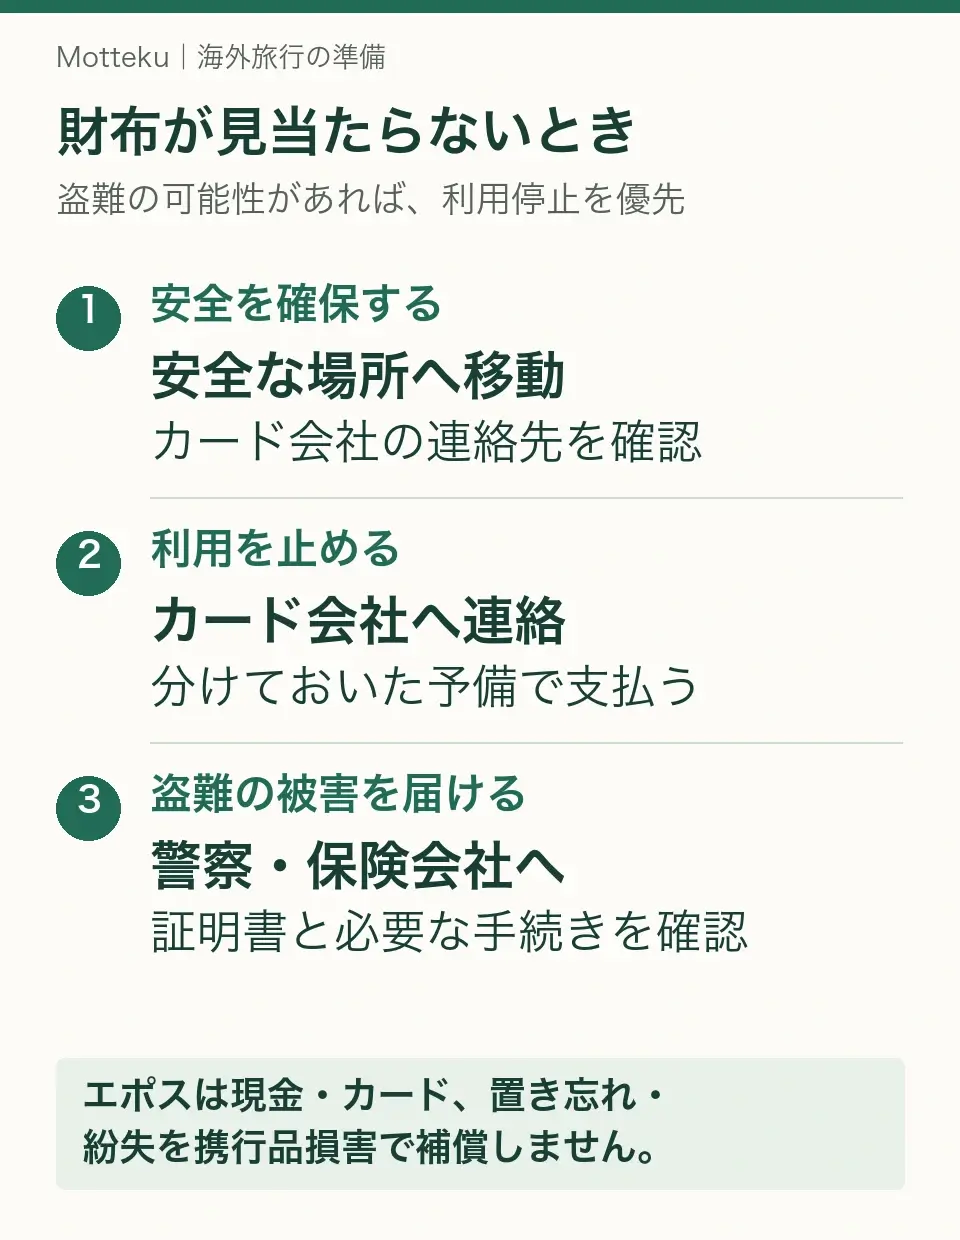
まず安全な場所へ移り、カード会社へ紛失・盗難を連絡します。利用履歴も確認してください。
盗難なら現地警察にも届け出ます。保険を使う場合に必要な書類は、保険会社へ確認して残します。
エポスカードの連絡先は、公式の紛失・盗難窓口で確認できます。
財布本体の盗難と、中の現金は補償が違う
エポスカードの海外旅行保険では、条件を満たせば財布本体の盗難は携行品損害の対象です。
一方、現金・クレジットカードは対象外です。財布の紛失や置き忘れも、盗難と同じ扱いにはなりません。
保険で後から補償されるかと、その場で宿へ戻れるかは別の問題です。予備のお金を分ける意味はここにあります。
出発前は「財布がなくても帰れるか」を確認する
- 普段の財布には、当日の現金と使うカードだけを入れた。
- 予備の支払い手段を、同じバッグにまとめていない。
- カード会社の連絡先を、スマホ以外にも控えた。暗証番号はカードと一緒に保管しない。
- 日本円・交通ICカード・自宅の鍵を、帰国時に取り出せる。
最初にやることは、財布を買うことではありません。中身を出して、使う場面と保管場所を分けてみましょう。
公式情報の確認日:2026年11月9日。補償の適用・支払いは、各社の規約と個別の条件によります。