学生の海外旅行におすすめのクレジットカード10選!発行条件・保険・メリットを徹底比較

「海外旅行に行くことになったけど、学生でもクレジットカードって作れるの?」
「どのカードを選べばいいか分からない…」
このような悩みを抱えている学生の方は多いのではないでしょうか。
結論からお伝えすると、学生でも発行できる海外旅行向けクレジットカードはたくさんあり、中には学生専用の特典が充実したカードも存在します。
特に海外旅行では、クレジットカードがあれば現金を大量に持ち歩く必要がなく、万が一の病気やケガに備えた海外旅行保険も自動で付帯されるカードを選べば、安心して旅行を楽しむことができます。
本記事では、以下の情報を詳しく解説していきます。
- 学生が海外旅行にクレジットカードを持っていくべき理由
- 学生向けクレジットカードの選び方7つのポイント
- 海外旅行保険が充実したおすすめカード10選(発行条件・メリット・デメリット付き)
- 海外でクレジットカードを使う際の注意点
無料で持てる海外旅行保険。エポスカードで、病気・ケガや盗難に備えよう
エポスカード
年会費永年無料・保険料0円。対象の旅行代金をエポスカードで支払うと、海外での病気・ケガや持ち物の盗難に備えられます。
渡航先への航空券や、空港へ向かう電車・バスなどの料金をエポスカードで支払うと、会員本人の海外旅行傷害保険が適用されます。旅行用の支払いカードと、治療費・盗難への備えを一緒に用意できます。
- 病気の治療費は270万円、ケガは200万円まで。
病気は1疾病、ケガは1事故ごとの上限です。
旅先で受診したときの費用に備えられ、海外から保険の窓口にも相談できます。 - iPhoneなどのスマホや、財布本体の盗難も補償対象です。
携行品損害は1旅行・保険期間中20万円まで、1品10万円まで(1事故につき自己負担3,000円)。
補償額は時価額をもとに決まります。
紛失・置き忘れ、現金・クレジットカードは対象外です。 - 現金が必要なときは、海外ATMで現地通貨を用意できます。
Visa・PLUS対応ATMで、キャッシングのご利用可能額の範囲内で借りられます。
キャッシング枠の設定と、カード・暗証番号が必要です。
借入れなので、利息(実質年率18.0%)とATM手数料(1万円以下110円、1万円超220円/件・税込)がかかります。
保険は対象の支払いが必要な「利用付帯」で、個人手配のホテル代だけでは適用されません。補償されるのはカード会員本人で、カードを持たない同行家族は対象外です。カード発行日の翌日以降に出発する旅行が対象となり、補償期間は支払うタイミングにより異なります(最長90日間・旅行期間中)。詳しい適用条件は、下の公式案内で確認できます。
海外旅行傷害保険の適用条件・補償内容
スマホ・財布の盗難補償(公式FAQ)
海外キャッシングの使い方・利息・ATM手数料
セゾンプラチナ・ビジネス・アメックス
出張や旅行の準備と、経費の支払いをまとめて考えたい方へ。
初年度の年会費は無料。次年度以降は33,000円(税込)です。旅行時の補償やラウンジなど、年会費に見合う特典を使えるか確認して選びましょう。
- 海外旅行傷害保険が付帯します。対象の旅行代金を支払う「利用付帯」です。
- プライオリティ・パスへの登録で、対象の空港ラウンジを利用できます。
- 個人事業主や会社員の方も申込対象です。発行には所定の審査があります。
保険の適用条件や補償対象、プライオリティ・パスの登録方法・対象施設は公式案内をご確認ください。追加カード会員は海外旅行傷害保険の補償対象ではありません。
学生の海外旅行におすすめクレジットカード比較一覧表
まずは結論として、学生の海外旅行におすすめのクレジットカードを一覧表でご紹介します。どのカードも学生が発行可能で、年会費無料または在学中無料のものを厳選しました。
大学生のクレジットカード保有率は約6割に達しており、学生でもクレジットカードを持つことは一般的になっています。特に海外旅行を計画している学生にとって、クレジットカードは必需品といえるでしょう。
| カード名 | 公式サイト | 年会費 | 基本還元率 | 海外旅行保険 | 国際ブランド | 学生発行 |
|---|---|---|---|---|---|---|
 学生専用ライフカード | 公式サイト | 無料 | 0.5% | 最高2,000万円(自動付帯) | Visa/Mastercard/JCB | ◎学生限定 |
エポスカード | 公式サイト | 無料 | 0.5% | 最高3,000万円(利用付帯) | Visa | ○ |
 三井住友カード(NL) | 公式サイト | 無料 | 0.5% | 最高2,000万円(利用付帯) | Visa/Mastercard | ○ |
 JCBカードW | 公式サイト | 無料 | 1.0% | 最高2,000万円(利用付帯) | JCB | ○(39歳以下) |
 セゾンブルー・アメックス | 公式サイト | 26歳まで無料 | 0.5% | 最高3,000万円(利用付帯) | American Express | ○ |
 JALカード navi | 公式サイト | 在学中無料 | 1.0%(マイル) | 最高1,000万円(自動付帯) | Visa/Mastercard/JCB | ◎学生限定 |
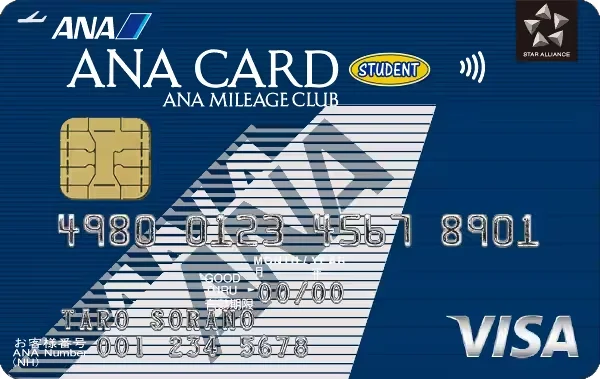 ANAカード(学生用) | 公式サイト | 在学中無料 | 0.5%(マイル) | 最高1,000万円(自動付帯) | Visa/Mastercard/JCB | ◎学生限定 |
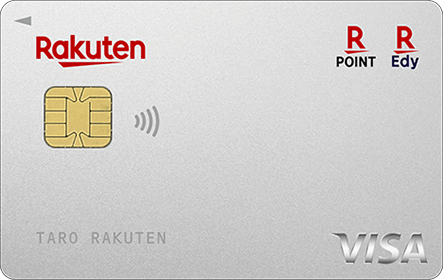 楽天カード | 公式サイト | 無料 | 1.0% | 最高2,000万円(利用付帯) | Visa/Mastercard/JCB/Amex | ○ |
 リクルートカード | 公式サイト | 無料 | 1.2% | 最高2,000万円(利用付帯) | Visa/Mastercard/JCB | ○ |
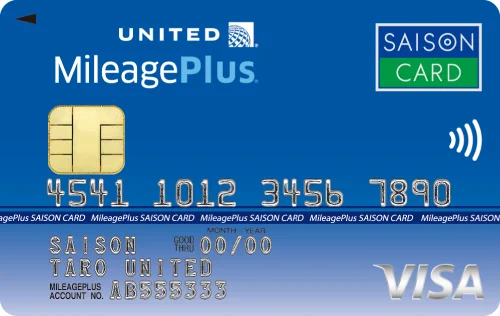 MileagePlus セゾンカード | 公式サイト | 1,650円 | 0.5%(マイル) | 最高3,000万円(利用付帯) | Visa/Mastercard/Amex | ○ |
目的別おすすめカードの選び方3つのポイント
上記の比較表を踏まえて、あなたの旅行スタイルに合ったカードを選ぶためのポイントを3つご紹介します。
1. 海外旅行保険を重視するなら「自動付帯」のカードを選ぶ
海外旅行保険には「自動付帯」と「利用付帯」の2種類があります。自動付帯はカードを持っているだけで保険が適用されるため、旅行代金をどのカードで支払ったかを気にする必要がありません。学生専用ライフカード、JALカード navi、ANAカード(学生用)は自動付帯なので、初めての海外旅行でも安心です。
2. マイルを貯めたいなら航空系カードを選ぶ
飛行機を利用する機会が多い学生には、JALカード naviやANAカード(学生用)がおすすめです。在学中は年会費無料で、通常よりも高いマイル還元率が適用されるため、卒業旅行や留学などで大きなメリットを得られます。
3. 普段使いも重視するなら高還元率カードを選ぶ
海外旅行だけでなく、日常のお買い物でもポイントを貯めたいなら、JCBカードW(還元率1.0%)やリクルートカード(還元率1.2%)がおすすめです。貯まったポイントを旅行代金に充てることもできます。
学生が海外旅行にクレジットカードを持っていくべき5つの理由
「現金だけで十分じゃないの?」と思う方もいらっしゃるかもしれませんが、海外旅行ではクレジットカードがあることで得られるメリットは非常に大きいです。
ここでは、学生が海外旅行にクレジットカードを持っていくべき5つの理由を詳しく解説していきます。
多額の現金を持ち歩かずに済み盗難リスクを減らせる
海外旅行において、多額の現金を持ち歩くことは大きなリスクを伴います。
特に観光地や人混みの多い場所では、日本人観光客が狙われやすい傾向にあります。クレジットカードであれば、万が一盗難に遭っても、すぐにカード会社に連絡して利用停止にすることができます。また、不正利用があった場合でも、多くのカード会社では補償制度が設けられているため、被害を最小限に抑えることが可能です。
現金の場合は盗まれたら取り戻すことはほぼ不可能ですが、クレジットカードなら被害を食い止められるという安心感は、海外旅行を楽しむ上で非常に重要なポイントといえるでしょう。
海外旅行傷害保険が自動で付帯するカードがある
海外での医療費は日本と比べて非常に高額になることが多く、保険に加入していないと大きな経済的負担を強いられる可能性があります。
海外旅行中の病気やケガによる医療費請求は年々増加傾向にあり、アメリカでは盲腸の手術だけで300万円以上かかるケースも珍しくありません。
クレジットカードに付帯する海外旅行保険を活用すれば、別途保険に加入する費用を節約しながら、万が一の事態に備えることができます。特に学生専用ライフカードやJALカード naviなど、「自動付帯」のカードを選べば、カードを持っているだけで保険が適用されるため、手続きの手間もかかりません。
ただし、カード付帯の保険だけでは補償額が不十分な場合もあるため、渡航先や旅行期間に応じて、追加の保険加入を検討することも大切です。詳しくは海外旅行保険付きクレジットカードおすすめ比較の記事で解説しています。
ホテル予約やレンタカーのデポジット(保証金)に必須
海外のホテルやレンタカーを利用する際、チェックイン時にデポジット(保証金)を求められることが一般的です。これは、部屋の備品を壊したり、追加サービスを利用したりした場合に備えて、一時的に預かるお金のことです。
デポジットは通常100〜500ドル程度で、現金で支払うとチェックアウトまで手元に戻ってきません。一方、クレジットカードであれば、カード情報を登録するだけでデポジットとして認められることが多く、現金を拘束されることがありません。
特にレンタカーを借りる場合は、クレジットカードがないと契約自体ができないケースもあるため、海外でアクティブに行動したい学生にとって、クレジットカードは必須のアイテムといえるでしょう。
海外ATMで現地通貨をキャッシングできる
海外旅行中に現金が足りなくなった場合、クレジットカードのキャッシング機能を使えば、現地のATMで現地通貨を引き出すことができます。VisaやMastercardのマークがあるATMであれば、世界中どこでも利用可能です。
両替所での現金両替と比較すると、キャッシングの方がレートが有利なケースも多いです。空港の両替所は手数料が高く設定されていることが多いため、必要最低限の現金だけを用意しておき、追加で必要になったらキャッシングを利用するという方法も賢い選択肢の一つです。
ただし、キャッシングには利息がかかるため、帰国後はできるだけ早く繰り上げ返済することをおすすめします。多くのカード会社では、ネットバンキングを通じて簡単に繰り上げ返済ができるようになっています。
不正利用時の補償があり安心して利用できる
クレジットカードには、不正利用があった場合に損害を補償してくれる制度が設けられています。クレジットカードの不正利用被害は増加傾向にありますが、多くのカード会社では被害届を出せば損害を補償してくれます。
海外では、スキミング(カード情報の不正読み取り)やフィッシング詐欺などの被害に遭うリスクが高まります。しかし、クレジットカードであれば、不正利用を発見した時点でカード会社に連絡すれば、その後の被害を食い止めることができますし、すでに発生した被害についても補償を受けられる可能性が高いです。
特に三井住友カード(NL)のようなナンバーレスカードであれば、カード番号が券面に記載されていないため、盗み見による不正利用のリスクを大幅に軽減できます。セキュリティを重視する学生にはおすすめの選択肢といえるでしょう。
学生が海外旅行用クレジットカードを選ぶ7つのポイント
海外旅行用のクレジットカードを選ぶ際には、いくつかの重要なポイントを押さえておく必要があります。ここでは、学生が特に注目すべき7つの選び方のポイントを詳しく解説していきます。
年会費無料のカードを選ぶ(学生の経済的負担を軽減)
学生にとって、年会費は大きな負担になりかねません。幸いなことに、学生向けのクレジットカードには年会費無料のものが多く、コストをかけずにカードを持つことができます。
学生専用ライフカード、エポスカード、三井住友カード(NL)、JCBカードW、楽天カードなど、年会費永年無料のカードは数多く存在します。
また、JALカード naviやANAカード(学生用)のように「在学中は年会費無料」というカードもあります。これらは卒業後に一般カードに切り替わり年会費が発生しますが、学生の間はコストゼロで特典を享受できるため、マイルを貯めたい学生には非常におすすめです。
年会費がかかるカードを選ぶ場合は、その年会費に見合うだけのメリットがあるかどうかを慎重に検討しましょう。
国際ブランドはVisa・Mastercardが海外で使いやすい
クレジットカードの国際ブランドには、Visa、Mastercard、JCB、American Expressなどがありますが、海外旅行で最も使いやすいのはVisaとMastercardです。
Visaは世界200以上の国と地域で利用可能であり、加盟店数は世界最大規模を誇ります。Mastercardも同様に、世界中で幅広く利用できます。
一方、JCBは日本発の国際ブランドであり、日本国内やアジア圏では使いやすいものの、欧米やその他の地域では加盟店が少ない場合があります。American Expressは高級ホテルやレストランでは利用できることが多いですが、一般的な店舗では使えないケースもあります。
初めての海外旅行であれば、まずはVisaまたはMastercardブランドのカードを1枚持っておくことをおすすめします。すでにJCBカードを持っている場合は、2枚目としてVisaカードを追加で作るのも良い選択肢です。
海外旅行傷害保険は「自動付帯」を優先する
クレジットカードに付帯する海外旅行保険には、「自動付帯」と「利用付帯」の2種類があります。
自動付帯とは、そのクレジットカードを持っているだけで自動的に保険が適用されるタイプです。旅行代金をそのカードで支払ったかどうかは問われないため、非常に便利です。
利用付帯とは、旅行代金(航空券やホテル代など)の一部をそのカードで支払った場合にのみ保険が適用されるタイプです。旅行前に条件を満たす支払いをしておく必要があるため、少し手間がかかります。
初めての海外旅行で不安な学生には、自動付帯のカードがおすすめです。学生専用ライフカード、JALカード navi、ANAカード(学生用)は自動付帯なので、カードを持っているだけで安心して旅行に出発できます。
海外キャッシング機能の有無を確認する
海外旅行中に現地通貨が必要になった場合、クレジットカードのキャッシング機能があれば、現地のATMで簡単に現金を引き出すことができます。ただし、すべてのクレジットカードにキャッシング機能が付いているわけではありません。
カードを申し込む際に、キャッシング枠を設定するかどうかを選択できることが多いです。海外旅行を予定している場合は、キャッシング枠を設定しておくことをおすすめします。
キャッシング枠を設定すると審査がやや厳しくなる傾向がありますが、学生専用カードであれば比較的審査に通りやすいです。
なお、キャッシングには利息がかかるため、帰国後はできるだけ早く繰り上げ返済することを忘れないようにしましょう。
ポイント還元率と海外利用時の特典をチェック
せっかくクレジットカードを使うなら、ポイントや特典もしっかりチェックしておきたいところです。カードによっては、海外利用時にポイント還元率がアップするものや、海外でのショッピングでキャッシュバックが受けられるものもあります。
学生専用ライフカードは、海外でのショッピング利用分に対して3%のキャッシュバックが適用されます。これは非常にお得な特典であり、海外旅行でたくさん買い物をする予定がある学生には最適です。
JCBカードWは、基本還元率が1.0%と高く、さらにパートナー店舗での利用でポイントが2倍以上になることもあります。普段使いでも海外旅行でもポイントを貯めやすいカードといえるでしょう。
楽天カードやリクルートカードも高還元率で人気がありますが、楽天市場やリクルート系サービスをよく利用する方に特におすすめです。
学生限定の特典があるカードを優先する
学生専用カードには、一般カードにはない特別な特典が用意されていることが多いです。これらの特典は学生の間しか享受できないため、積極的に活用することをおすすめします。
学生専用ライフカードでは以下のような特典が用意されています:
- 海外ショッピング利用分3%キャッシュバック
- 携帯電話料金の支払いでAmazonギフトカード500円分プレゼント
- 卒業後はライフカードに自動切り替え
JALカード naviやANAカード(学生用)も、通常よりも高いマイル還元率や、在学中のボーナスマイルなど、学生限定の特典が充実しています。
これらの学生専用カードは、卒業後に一般カードに切り替わりますが、学生の間に貯めたポイントやマイルはそのまま引き継がれることが多いです。
即日発行・スピード発行に対応しているか
海外旅行の出発日が迫っている場合、カードの発行スピードは重要なポイントになります。通常、クレジットカードの発行には1〜2週間程度かかりますが、中には即日発行や最短翌日発行に対応しているカードもあります。
エポスカードはマルイ店舗で即日発行が可能です。ネットで申し込み、審査完了後にマルイ店舗のエポスカードセンターで受け取ることができます。
三井住友カード(NL)も、スマートフォンアプリを通じて最短10秒でカード番号が発行される「即時発行」サービスを提供しています。プラスチックカードは後日届きますが、カード番号があればネットショッピングやスマホ決済ですぐに利用開始できます。
旅行直前にカードを作りたい場合は、即日発行対応のカードを選ぶか、余裕を持って申し込みを行うようにしましょう。
【海外旅行保険が充実】学生におすすめのクレジットカード5選
ここからは、海外旅行保険が充実している学生におすすめのクレジットカードを5枚ご紹介します。それぞれのカードについて、発行条件、メリット、デメリットを詳しく解説していきますので、自分に合ったカードを見つけてください。
学生専用ライフカード|海外利用3%キャッシュバック&保険自動付帯
ライフカードが提供する学生専用ライフカードは、海外旅行をする学生に最もおすすめできるカードの一つです。年会費無料でありながら、海外旅行保険が自動付帯し、さらに海外ショッピングで3%のキャッシュバックが受けられるという、学生にとって非常にお得な特典が満載です。
発行条件
- 18歳以上25歳以下の学生限定(高校生を除く)
- 大学生、大学院生、短大生、専門学校生が対象
メリット
- 年会費永年無料
- 海外旅行傷害保険が最高2,000万円(自動付帯)
- 海外ショッピング利用分が3%キャッシュバック
- 誕生月はポイント3倍
- 携帯電話料金の支払いでAmazonギフトカード500円分プレゼント
デメリット
- 25歳を超えると申し込みができない
- 卒業後は通常のライフカードに自動切り替え(特典は終了)
- 基本還元率は0.5%とやや低め
学生専用ライフカードの最大の魅力は、海外ショッピングで3%のキャッシュバックが受けられる点です。例えば、海外旅行で10万円分の買い物をした場合、3,000円がキャッシュバックされます。これは他のカードにはない非常に魅力的な特典といえるでしょう。
エポスカード|海外旅行保険充実&即日発行可能
エポスカードが提供するエポスカードは、年会費無料でありながら海外旅行保険の補償内容が非常に充実しているカードです。マルイ店舗での即日発行にも対応しているため、旅行直前でも間に合う可能性があります。
発行条件
- 18歳以上(高校生を除く)
- 学生、社会人、主婦など幅広い方が申し込み可能
メリット
- 年会費永年無料
- 海外旅行傷害保険が最高3,000万円(利用付帯)
- 傷害治療費用200万円、疾病治療費用270万円と補償額が高い
- マルイ店舗で即日発行可能
- 全国10,000店舗以上で優待特典あり
- ゴールドカードへのインビテーション(招待)制度あり
デメリット
- 基本還元率は0.5%とやや低め
- 海外旅行保険は利用付帯(旅行代金の一部をカードで支払う必要あり)
- Visaブランドのみ
エポスカードの海外旅行保険は、傷害治療費用200万円、疾病治療費用270万円と、年会費無料カードの中ではトップクラスの補償額を誇ります。海外で病気やケガをした場合に最も利用頻度が高いのがこの治療費用ですので、この補償が充実しているのは大きな安心材料といえるでしょう。
三井住友カード(NL)|ナンバーレスで海外でも安心のセキュリティ
三井住友カードが提供する三井住友カード(NL)は、カード番号が券面に記載されていないナンバーレスデザインが特徴のカードです。盗み見による不正利用のリスクを軽減でき、セキュリティを重視する学生におすすめです。
発行条件
- 18歳以上(高校生を除く)
- 学生、社会人など幅広い方が申し込み可能
メリット
- 年会費永年無料
- 海外旅行傷害保険が最高2,000万円(利用付帯)
- カード番号が券面に記載されていないナンバーレスデザイン
- 学生ポイント:対象のサブスク・携帯料金支払いで最大+9.5%還元
- 対象のコンビニ・飲食店でスマホタッチ決済すると最大7%還元
- 最短10秒でカード番号発行(即時発行サービス)
デメリット
- 基本還元率は0.5%と平均的
- 海外旅行保険は利用付帯
- ETCカードは初年度無料だが、年1回以上の利用がないと年会費550円
三井住友カード(NL)の大きな魅力は、学生限定の「学生ポイント」制度です。対象のサブスクリプションサービスや携帯電話料金の支払いで、通常のポイントに加えて最大+9.5%のポイント還元が受けられます。普段使いでもポイントを貯めやすいカードといえるでしょう。
JCBカードW|常時ポイント2倍(還元率1%)で18〜39歳限定
JCBが提供するJCBカードWは、18歳から39歳までの方限定で申し込める高還元率カードです。常時ポイント2倍(還元率1.0%)で、パートナー店舗ではさらにポイントがアップするため、普段使いでもお得にポイントを貯められます。
発行条件
- 18歳以上39歳以下(高校生を除く)
- 学生、社会人など幅広い方が申し込み可能
- 39歳までに入会すれば40歳以降も継続利用可能
メリット
- 年会費永年無料
- 常時ポイント2倍(還元率1.0%)
- 海外旅行傷害保険が最高2,000万円(利用付帯)
- ショッピングガード保険(海外)が最高100万円
- パートナー店舗でポイント最大21倍
- 39歳までに入会すれば40歳以降も同条件で継続
デメリット
- JCBブランドは海外で使えない地域がある
- 海外旅行保険は利用付帯
- 40歳以降は新規申込不可
JCBカードWは、Amazon、スターバックス、セブン-イレブンなど、学生がよく利用する店舗でポイントがアップするため、普段使いでもお得にポイントを貯められます。ただし、JCBブランドは欧米やアフリカなど一部の地域では加盟店が少ないため、海外旅行先によっては使いにくい場合があることを覚えておきましょう。
セゾンブルー・アメリカン・エキスプレス・カード|26歳まで年会費無料
セゾンカードが提供するセゾンブルー・アメリカン・エキスプレス・カードは、26歳になるまで年会費無料で持てるアメックスブランドのカードです。海外旅行保険の補償額も最高3,000万円と充実しており、海外旅行好きの学生におすすめです。
発行条件
- 18歳以上(高校生を除く)
- 26歳になるまで年会費無料
- 27歳以降は年会費3,300円(税込)
メリット
- 26歳になるまで年会費無料
- 海外旅行傷害保険が最高3,000万円(利用付帯)
- 海外利用でポイント2倍
- アメックスならではの充実した特典・サービス
- 西友・リヴィン・サニーで5%OFF(毎月第1・第3土曜日)
デメリット
- 27歳以降は年会費3,300円がかかる
- American Expressは海外で使えない店舗がある
- 海外旅行保険は利用付帯
セゾンブルー・アメリカン・エキスプレス・カードは、海外利用でポイントが2倍になるため、海外旅行でたくさん買い物をする方にはお得です。
また、アメックスならではの空港ラウンジサービスやトラベルサポートなど、旅行に役立つ特典も充実しています。ただし、27歳以降は年会費が発生するため、継続するかどうかは特典の利用状況を見て判断しましょう。
【マイルを貯めたい学生向け】航空系クレジットカード3選
飛行機を利用する機会が多い学生や、将来の旅行のためにマイルを貯めておきたい学生には、航空系クレジットカードがおすすめです。ここでは、学生向けの航空系カードを3枚ご紹介します。
JALカード navi(学生専用)|在学中年会費無料でマイルが2倍貯まる
JALカードが提供するJALカード naviは、学生専用のJALカードです。在学中は年会費無料で、通常の2倍のマイルが貯まるため、飛行機をよく利用する学生には最適なカードといえるでしょう。
発行条件
- 18歳以上30歳未満の学生(高校生を除く)
- 大学生、大学院生、短大生、専門学校生、高専4・5年生が対象
メリット
- 在学中は年会費無料
- ショッピングマイルが通常の2倍(100円=1マイル)
- 在学中はマイルの有効期限が無期限
- 海外旅行傷害保険が最高1,000万円(自動付帯)
- 入会搭乗ボーナス1,000マイル、毎年初回搭乗ボーナス1,000マイル
- 特典航空券の必要マイル数が最大6割引
デメリット
- 卒業後は一般JALカードに切り替え(年会費2,200円〜)
- 海外旅行保険の補償額は他のカードより低め
- 30歳以上は申し込み不可
JALカード naviの最大の魅力は、在学中はマイルの有効期限が無期限になる点です。通常、JALマイルの有効期限は36ヶ月ですが、学生の間はこの制限がなくなるため、卒業旅行などに向けてじっくりマイルを貯めることができます。
ANAカード(学生用)|毎年1,000マイル&在学中年会費無料
ANAが提供するANAカード(学生用)は、ANAマイルを貯めたい学生におすすめのカードです。在学中は年会費無料で、毎年継続時に1,000マイルがプレゼントされます。
発行条件
- 18歳以上の学生(高校生を除く)
- 大学生、大学院生、短大生、専門学校生が対象
メリット
- 在学中は年会費無料
- 入会時に1,000マイル、毎年継続時に1,000マイルプレゼント
- フライトマイルが10%加算
- 海外旅行傷害保険が最高1,000万円(自動付帯)
- 卒業後は一般ANAカードに自動切り替え(継続マイルアップ)
- スマートU25(25歳以下の国内線割引運賃)との相性抜群
デメリット
- 基本マイル還元率は0.5%と低め(200円=1マイル)
- 10マイルコースへの変更には別途年会費がかかる
- 卒業後は年会費が発生(2,200円〜)
ANAカード(学生用)は、毎年継続するだけで1,000マイルがもらえるため、あまり飛行機に乗らない学生でもマイルを貯めることができます。また、25歳以下限定の「スマートU25」運賃と組み合わせることで、お得に国内旅行を楽しむことも可能です。
MileagePlus セゾンカード|ユナイテッド航空マイルが貯まる
セゾンカードが提供するMileagePlus セゾンカードは、ユナイテッド航空のマイルが貯まるカードです。スターアライアンス加盟航空会社(ANA含む)の特典航空券に交換できるため、幅広い航空会社を利用する学生におすすめです。
発行条件
- 18歳以上(高校生を除く)
- 学生、社会人など幅広い方が申し込み可能
メリット
- ユナイテッド航空マイル(MileagePlus)が貯まる
- マイルの有効期限が実質無期限(18ヶ月以内にマイル獲得・利用で延長)
- スターアライアンス加盟27社の特典航空券に交換可能
- 海外旅行傷害保険が最高3,000万円(利用付帯)
- 年会費1,650円(税込)で持ちやすい価格帯
デメリット
- 年会費1,650円がかかる(年会費無料ではない)
- 基本マイル還元率は0.5%(1,000円=5マイル)
- 海外旅行保険は利用付帯
MileagePlus セゾンカードは、年会費がかかるものの、マイルの有効期限が実質無期限という大きなメリットがあります。長期的にマイルを貯めて、将来の大きな旅行に使いたいという学生におすすめです。
【高還元率重視】ポイントが貯まりやすいクレジットカード2選
マイルよりもポイントを貯めたい、普段のお買い物でもお得にポイントを貯めたいという学生には、高還元率のクレジットカードがおすすめです。
楽天カード|基本還元率1%&楽天市場で3倍以上
楽天カードが提供する楽天カードは、基本還元率1.0%の高還元率カードです。楽天市場でのお買い物では常時ポイント3倍以上になるため、ネットショッピングをよく利用する学生におすすめです。
発行条件
- 18歳以上(高校生を除く)
- 学生、社会人など幅広い方が申し込み可能
メリット
- 年会費永年無料
- 基本還元率1.0%の高還元
- 楽天市場でポイント3倍以上
- 海外旅行傷害保険が最高2,000万円(利用付帯)
- 楽天ポイントは使い道が豊富
- 4つの国際ブランドから選べる(Visa/Mastercard/JCB/Amex)
デメリット
- 海外旅行保険は利用付帯
- 公共料金の支払いは還元率0.2%に低下
- ETCカードは年会費550円がかかる(プラチナ・ゴールド会員は無料)
楽天カードは、楽天市場でのお買い物が多い学生に特におすすめです。楽天ポイントは楽天市場だけでなく、楽天ペイを通じて街のお店でも使えるため、貯めたポイントの使い道に困ることはありません。
リクルートカード|基本還元率1.2%の高還元
リクルートカードが提供するリクルートカードは、基本還元率1.2%という業界最高水準の高還元率を誇るカードです。どこで使っても1.2%還元なので、シンプルにポイントを貯めたい学生におすすめです。
発行条件
- 18歳以上(高校生を除く)
- 学生、社会人など幅広い方が申し込み可能
メリット
- 年会費永年無料
- 基本還元率1.2%と業界最高水準
- 海外旅行傷害保険が最高2,000万円(利用付帯)
- リクルートポイントはPontaポイントに等価交換可能
- 電子マネーチャージでもポイントが貯まる
- じゃらん、ホットペッパーなどリクルート系サービスでお得
デメリット
- 海外旅行保険は利用付帯
- 海外旅行保険の補償額はやや低め
- ETCカードは発行に1,100円の手数料がかかる(JCBは無料)
リクルートカードは、じゃらんやホットペッパービューティー、ホットペッパーグルメなどのリクルート系サービスをよく利用する学生に特におすすめです。旅行の予約をじゃらんで行えば、さらにポイントがアップします。
学生向けクレジットカードの海外旅行保険を徹底比較
海外旅行保険はクレジットカードを選ぶ上で非常に重要なポイントです。ここでは、海外旅行保険の基本的な仕組みと、学生向けカードの保険内容を詳しく比較していきます。
自動付帯と利用付帯の違いを理解しよう
クレジットカードに付帯する海外旅行保険には、「自動付帯」と「利用付帯」の2種類があります。
自動付帯とは、そのクレジットカードを所持しているだけで自動的に保険が適用されるタイプです。旅行代金をどのカードで支払ったかは問われないため、複数のカードを持っている場合でも、すべてのカードの保険が適用されます(傷害死亡・後遺障害を除く)。
利用付帯とは、旅行代金の一部(航空券代、ホテル代、ツアー代金、空港までの公共交通機関の運賃など)をそのカードで支払った場合にのみ保険が適用されるタイプです。旅行前に条件を満たす支払いを行う必要があるため、計画的な利用が求められます。
初めての海外旅行で不安な学生には、自動付帯のカード(学生専用ライフカード、JALカード navi、ANAカード学生用など)をおすすめします。
治療費用の補償額を重視すべき理由(海外医療費の実態)
海外旅行保険の中でも、最も重要なのが「傷害治療費用」と「疾病治療費用」です。
海外で病気やケガをした場合、日本では考えられないほど高額な医療費を請求されるケースが多発しています。
例えば、アメリカでは盲腸の手術に300万円以上、救急車の利用だけで10万円以上かかることがあります。ハワイで骨折して入院した場合、1,000万円を超える請求を受けたケースも報告されています。
日本の健康保険は海外では適用されないため、これらの費用は全額自己負担となります。クレジットカードの海外旅行保険に含まれる治療費用の補償額が高ければ高いほど、万が一の事態に備えることができます。
年会費無料のカードの中では、エポスカードが傷害治療費用200万円、疾病治療費用270万円と最も高い補償額を誇っています。渡航先や旅行期間によっては、複数のカードを持つことで補償額を合算することも検討しましょう。
【比較表】学生向けカード10枚の海外旅行保険一覧
以下の表で、学生向けクレジットカード10枚の海外旅行保険の補償内容を比較します。
| カード名 | 付帯条件 | 傷害死亡・後遺障害 | 傷害治療費用 | 疾病治療費用 | 携行品損害 | 賠償責任 |
|---|---|---|---|---|---|---|
| 学生専用ライフカード | 自動付帯 | 2,000万円 | 200万円 | 200万円 | 20万円 | 2,000万円 |
| エポスカード | 利用付帯 | 3,000万円 | 200万円 | 270万円 | 20万円 | 3,000万円 |
| 三井住友カード(NL) | 利用付帯 | 2,000万円 | 50万円 | 50万円 | 15万円 | 2,000万円 |
| JCBカードW | 利用付帯 | 2,000万円 | 100万円 | 100万円 | 20万円 | 2,000万円 |
| セゾンブルー・アメックス | 利用付帯 | 3,000万円 | 300万円 | 300万円 | 30万円 | 3,000万円 |
| JALカード navi | 自動付帯 | 1,000万円 | 50万円 | 50万円 | 15万円 | 2,000万円 |
| ANAカード(学生用) | 自動付帯 | 1,000万円 | - | - | - | - |
| 楽天カード | 利用付帯 | 2,000万円 | 200万円 | 200万円 | 20万円 | 2,000万円 |
| リクルートカード | 利用付帯 | 2,000万円 | 100万円 | 100万円 | 20万円 | 2,000万円 |
| MileagePlus セゾン | 利用付帯 | 3,000万円 | 300万円 | 300万円 | 30万円 | 3,000万円 |
※補償額は最高額を記載。実際の支払いは損害額に応じて決定されます。
この表を見ると、エポスカードとセゾンブルー・アメリカン・エキスプレス・カードが治療費用の補償額で優れていることが分かります。一方、自動付帯を重視するなら学生専用ライフカードが最もバランスが良いといえるでしょう。
学生がクレジットカードを海外で使う際の7つの注意点
クレジットカードを海外で使う際には、いくつかの注意点があります。トラブルを避け、安心して旅行を楽しむために、以下の7つのポイントを押さえておきましょう。
利用限度額は10万円程度が一般的|出発前に増額申請を
学生向けクレジットカードの利用限度額は、一般的に10万円〜30万円程度に設定されていることが多いです。
学生は収入が限られているため、カード会社は利用限度額を低めに設定する傾向があります。
海外旅行では、航空券やホテル代、お土産の購入など、普段よりも高額な支払いが発生することが多いため、出発前に利用限度額を確認し、必要に応じて増額申請を行いましょう。
多くのカード会社では、海外旅行を理由とした一時的な増額に対応しています。ただし、審査が必要なため、出発の2週間前までには申請しておくことをおすすめします。
支払い時は必ず「現地通貨」を選択する
海外のお店でクレジットカードを使う際、「日本円で支払いますか?現地通貨で支払いますか?」と聞かれることがあります。これは「DCC(ダイナミック・カレンシー・コンバージョン)」と呼ばれるサービスで、その場で日本円に換算して支払うことができます。
しかし、このDCCを利用すると、お店側が設定した不利な為替レートが適用されることが多く、実質的に3〜8%程度の手数料を余分に支払うことになります。そのため、支払い時には必ず「現地通貨」を選択するようにしましょう。
カード番号とカード会社の緊急連絡先を控えておく
海外でカードを紛失したり、盗難に遭ったりした場合に備えて、カード番号とカード会社の緊急連絡先を事前に控えておくことが重要です。カード自体を失っても、これらの情報があれば迅速に利用停止の手続きを行うことができます。
控えたメモは、カードとは別の場所(スマートフォンのメモアプリ、メール、クラウドストレージなど)に保管しておきましょう。万が一、カードと一緒に盗まれてしまっては意味がありません。
主要なカード会社の海外緊急連絡先は以下の通りです:
- Visa:001-800-123-1236(日本語対応)
- Mastercard:001-800-311-8400(日本語対応)
- JCB:各国のJCBプラザに連絡
サインは裏面と同じ署名で書く(漢字でもOK)
クレジットカードの署名は、カード裏面に記載したものと同じ署名を使用する必要があります。署名が一致しない場合、不正利用を疑われて支払いを拒否される可能性があります。
海外では「アルファベットで書いた方がいいのでは?」と思う方もいらっしゃるかもしれませんが、カード裏面に漢字で署名してあれば、支払い時も漢字で署名するのが正解です。むしろ、日本語の漢字は外国人には真似しにくいため、セキュリティ面ではメリットがあるとも言えます。
ただし、これから新しくカードを作る場合は、アルファベットの筆記体で署名しておくと、海外でスムーズに署名できるかもしれません。
利用明細は必ず保管し、帰国後に確認する
海外でクレジットカードを使用した際のレシートや利用明細は、必ず保管しておきましょう。帰国後にカード明細と照合し、身に覚えのない請求がないかを確認することが重要です。
万が一、不正利用が発覚した場合は、速やかにカード会社に連絡しましょう。多くのカード会社では、不正利用から60日以内であれば補償の対象となります。
また、為替レートは決済日ではなく、カード会社が処理した日のレートが適用されるため、旅行中の為替レートと請求額が異なることがあります。これは不正利用ではなく正常な処理ですので、混乱しないようにしましょう。
リボ払い・キャッシングは利息に注意
海外でのキャッシングは便利ですが、利息がかかることを忘れてはいけません。一般的なクレジットカードのキャッシング金利は年率15〜18%程度で、1ヶ月で約1.5%の利息がかかります。
キャッシングを利用した場合は、帰国後できるだけ早く繰り上げ返済を行い、利息の発生を最小限に抑えましょう。
また、リボ払いは毎月の支払額が一定になるため一見便利に見えますが、返済が長期化して利息が膨らむリスクがあります。学生のうちはリボ払いの利用は避け、一括払いを基本とすることをおすすめします。
海外旅行に行くことを事前にカード会社へ連絡する
海外でクレジットカードを使用すると、普段とは異なる利用パターンとして検知され、不正利用防止のためにカードが一時的に利用停止になることがあります。これを防ぐために、出発前にカード会社に海外旅行の予定を連絡しておくことをおすすめします。
多くのカード会社では、会員専用サイトやアプリから海外渡航の届出ができます。渡航先の国名と期間を登録しておけば、現地でのカード利用がスムーズになります。
特に、普段あまりカードを使わない方や、初めて海外でカードを使う方は、事前連絡をしておくと安心です。
学生でもクレジットカードは作れる?審査のポイントを解説
「学生でもクレジットカードの審査に通るの?」という不安を持つ方も多いのではないでしょうか。ここでは、学生がクレジットカードを作る際の審査のポイントについて解説します。
学生は収入0円でも審査に通る理由
学生がクレジットカードの審査に通りやすい理由は、カード会社が学生を「将来の優良顧客」として捉えているからです。
学生は以下の理由から審査で優遇される傾向があります。
1. 親の経済力が考慮される
学生の場合、本人の収入だけでなく、親や世帯全体の経済力が審査で考慮されます。そのため、アルバイトをしていない学生でも、審査に通る可能性は十分にあります。
2. 利用限度額が低く設定される
学生向けカードは利用限度額が10万円〜30万円程度と低く設定されているため、カード会社にとってリスクが小さく、審査のハードルも低くなります。
3. 学生専用カードは審査基準が緩やか
学生専用ライフカードやJALカード naviなど、学生限定のカードは、そもそも学生を対象に設計されているため、審査基準が一般カードよりも緩やかです。
申込時に気をつけるべき3つのポイント
学生がクレジットカードを申し込む際に、審査に通りやすくするための3つのポイントをご紹介します。
1. 申込情報は正確に記入する
氏名、住所、電話番号、学校名などの情報は、正確に記入しましょう。虚偽の情報を記入すると、審査に落ちるだけでなく、今後のカード申込にも悪影響を及ぼす可能性があります。
2. キャッシング枠は0円または最小限にする
キャッシング枠を設定すると、審査がやや厳しくなる傾向があります。海外旅行でのキャッシング利用を考えている場合でも、まずはキャッシング枠を0円で申し込み、カード発行後に増額申請する方法もあります。
3. 短期間に複数のカードに申し込まない
短期間に複数のクレジットカードに申し込むと、「多重申込」として審査に不利に働くことがあります。まずは1枚のカードに絞って申し込み、結果が出てから次のカードを検討しましょう。
審査に落ちた場合の対処法(デビットカード・家族カード)
万が一、クレジットカードの審査に落ちてしまった場合でも、海外旅行で使えるカードを持つ方法はあります。
デビットカード
デビットカードは、銀行口座から即時引き落としで支払うカードです。クレジットカードのような審査がないため、学生でも簡単に作ることができます。Visa DebitやJCB Debitであれば、海外のお店でもクレジットカードと同様に使えます。
家族カード
親がクレジットカードを持っている場合、家族カードを発行してもらう方法もあります。家族カードは、本会員(親)の審査に基づいて発行されるため、学生本人の審査はありません。利用代金は親の口座から引き落とされるため、使いすぎには注意が必要です。
プリペイドカード
事前にチャージした金額の範囲内で使えるプリペイドカードも、海外旅行で活用できます。Kyash、MIXI M、バンドルカードなど、Visaブランドのプリペイドカードであれば、海外でも利用可能です。
よくある質問(FAQ)
学生の海外旅行とクレジットカードに関して、よくある質問にお答えします。
Q1. 学生でも海外旅行用のクレジットカードを作れますか?
A: はい、18歳以上(高校生を除く)であれば、学生でもクレジットカードを作ることができます。
むしろ、学生専用ライフカードやJALカード naviなど、学生限定のお得なカードもたくさんあります。学生の間しか申し込めないカードも多いので、積極的に活用することをおすすめします。
学生は収入が少なくても、親の経済力や将来性が考慮されるため、審査に通りやすい傾向にあります。
Q2. クレジットカードは何枚持っていくべきですか?
A: 海外旅行には、最低2枚のクレジットカードを持っていくことをおすすめします。
理由は以下の通りです:
- 1枚が使えなくなった場合のバックアップになる
- 国際ブランドを分けることで、使える店舗が増える
- カードの補償額を合算できる(傷害死亡・後遺障害を除く)
例えば、Visaブランドのカードを1枚、MastercardまたはJCBブランドのカードを1枚持っておくと、ほとんどのお店で対応できます。
Q3. 海外旅行保険はカード付帯だけで十分ですか?
A: 渡航先や旅行期間によって異なりますが、カード付帯の保険だけでは不十分な場合もあります。
特にアメリカやヨーロッパなど医療費が高額な地域に長期間滞在する場合は、追加の保険加入を検討することをおすすめします。
一方、韓国や台湾など、短期間の旅行であれば、カード付帯の保険でも十分なケースが多いです。複数のカードの補償額を合算することで、補償を手厚くすることも可能です。
Q4. 高校生でもクレジットカードは作れますか?
A: 原則として、18歳未満の高校生はクレジットカードを作ることができません。
ただし、18歳以上で卒業年度の1月1日以降であれば、一部のカード(イオンカードなど)は高校生でも申し込み可能です。
高校生が海外旅行でカードを使いたい場合は、デビットカード、プリペイドカード、または親の家族カードを利用する方法があります。
Q5. 限度額が足りなくなったらどうすればいいですか?
A: 旅行中に限度額が足りなくなった場合は、以下の方法で対処できます。
- 一時的な増額申請:カード会社に連絡して、一時的な増額を申請する
- 繰り上げ返済:ネットバンキングなどで繰り上げ返済し、利用可能枠を回復させる
- 別のカードを使う:2枚目のカードがあれば、そちらを使用する
- 現金を調達する:キャッシング機能を使って現地通貨を引き出す
出発前に限度額を確認し、必要に応じて事前に増額申請しておくことをおすすめします。
Q6. 海外でカードを紛失・盗難された場合はどうすればいい?
A: 海外でカードを紛失・盗難された場合は、以下の手順で対応しましょう。
- すぐにカード会社に連絡:24時間対応の緊急連絡先に電話し、カードの利用停止を依頼する
- 現地警察に届出:盗難の場合は、現地警察に被害届を出し、証明書(ポリスレポート)を受け取る
- 緊急カードの発行:カード会社によっては、現地で緊急カードを発行してもらえる場合がある
- 帰国後に正式な手続き:帰国後、カード会社に連絡して、再発行の手続きを行う
事前にカード番号と緊急連絡先を控えておくことで、迅速な対応が可能になります。
まとめ:学生の海外旅行におすすめのクレジットカードの選び方
ここまで、学生の海外旅行におすすめのクレジットカードについて詳しく解説してきました。最後に、目的別のおすすめカードと、カード選びのポイントをまとめます。
海外旅行保険重視の方 → 学生専用ライフカード・エポスカード
- 学生専用ライフカードは海外旅行保険が自動付帯、海外利用で3%キャッシュバック
- エポスカードは治療費用の補償額がトップクラス、即日発行にも対応
マイルを貯めたい方 → JALカード navi・ANAカード(学生用)
- JALカード naviは在学中年会費無料、マイル還元率2倍、マイル有効期限が在学中無期限
- ANAカード(学生用)は毎年1,000マイルプレゼント、フライトマイル10%加算
ポイント還元率重視の方 → JCBカードW・楽天カード・リクルートカード
- JCBカードWは常時ポイント2倍(還元率1.0%)、39歳以下限定
- 楽天カードは楽天市場でポイント3倍以上
- リクルートカードは基本還元率1.2%と業界最高水準
学生がクレジットカードを選ぶ3つのポイント
- 年会費無料のカードを選ぶ
- 学生の経済的負担を軽減
- 学生専用カードは在学中無料のものが多い
- 海外旅行保険の「自動付帯」を優先する
- カードを持っているだけで保険が適用される
- 利用付帯の場合は旅行代金の一部をカードで支払う必要あり
- Visa・Mastercardブランドを選ぶ
- 海外での利用可能店舗が最も多い
- 2枚持つ場合はブランドを分けると便利
海外旅行は、学生時代にしかできない貴重な経験です。クレジットカードを上手に活用して、安心・安全で快適な旅行を楽しんでください。
旅先で使うカードや現金をまとめて準備する場合は、海外旅行のクレジットカードと支払い準備から、目的別の記事を確認できます。