
海外旅行保険は必要?出発前に確認したい補償とカードの使い方
- 短い旅行でも、海外旅行保険は必要?
- クレジットカードの保険だけで大丈夫?
- 別に保険へ入ると、いくらかかる?
海外旅行では、短い日程でも保険を用意しておくことをおすすめします。
病気やケガの治療費、日本への緊急移送費が高額になることがあり、日本の健康保険だけでは自己負担が大きく残る場合があるためです。
ただし、旅行のたびに新しく保険を契約する必要があるとは限りません。
クレジットカードの付帯保険などで、今回の旅行に必要な補償を確保できる場合もあります。
カードだけで備えられるかは、旅行する人と滞在期間が対象に入るか、治療費をいくらまで補償できるか、適用条件を満たせるかで判断します。
家族が対象外だったり、治療費の上限を増やしたかったりする場合は、別の保険で補う方法があります。
ここからは、保険で備えられること、カードだけでは足りないケース、保険料の具体例の順に説明します。
そのうえで、年会費無料のエポスカードを使う場合の条件と、出発前・現地での手続きをまとめます。
無料で持てる海外旅行保険。エポスカードで、病気・ケガや盗難に備えよう
エポスカード
年会費永年無料・保険料0円。対象の旅行代金をエポスカードで支払うと、海外での病気・ケガや持ち物の盗難に備えられます。
渡航先への航空券や、空港へ向かう電車・バスなどの料金をエポスカードで支払うと、会員本人の海外旅行傷害保険が適用されます。旅行用の支払いカードと、治療費・盗難への備えを一緒に用意できます。
- 病気の治療費は270万円、ケガは200万円まで。
病気は1疾病、ケガは1事故ごとの上限です。
旅先で受診したときの費用に備えられ、海外から保険の窓口にも相談できます。 - iPhoneなどのスマホや、財布本体の盗難も補償対象です。
携行品損害は1旅行・保険期間中20万円まで、1品10万円まで(1事故につき自己負担3,000円)。
補償額は時価額をもとに決まります。
紛失・置き忘れ、現金・クレジットカードは対象外です。 - 現金が必要なときは、海外ATMで現地通貨を用意できます。
Visa・PLUS対応ATMで、キャッシングのご利用可能額の範囲内で借りられます。
キャッシング枠の設定と、カード・暗証番号が必要です。
借入れなので、利息(実質年率18.0%)とATM手数料(1万円以下110円、1万円超220円/件・税込)がかかります。
保険は対象の支払いが必要な「利用付帯」で、個人手配のホテル代だけでは適用されません。補償されるのはカード会員本人で、カードを持たない同行家族は対象外です。カード発行日の翌日以降に出発する旅行が対象となり、補償期間は支払うタイミングにより異なります(最長90日間・旅行期間中)。詳しい適用条件は、下の公式案内で確認できます。
海外旅行傷害保険の適用条件・補償内容
スマホ・財布の盗難補償(公式FAQ)
海外キャッシングの使い方・利息・ATM手数料
セゾンプラチナ・ビジネス・アメックス
出張や旅行の準備と、経費の支払いをまとめて考えたい方へ。
初年度の年会費は無料。次年度以降は33,000円(税込)です。旅行時の補償やラウンジなど、年会費に見合う特典を使えるか確認して選びましょう。
- 海外旅行傷害保険が付帯します。対象の旅行代金を支払う「利用付帯」です。
- プライオリティ・パスへの登録で、対象の空港ラウンジを利用できます。
- 個人事業主や会社員の方も申込対象です。発行には所定の審査があります。
保険の適用条件や補償対象、プライオリティ・パスの登録方法・対象施設は公式案内をご確認ください。追加カード会員は海外旅行傷害保険の補償対象ではありません。
海外旅行保険で備えられること
海外旅行保険は、旅先で病気やケガをしたときの治療費や、盗難などによる損害に備える保険です。
韓国や台湾への2泊3日の旅行でも、体調を崩したり、事故に遭ったりする可能性はあります。
外務省も、予期できないトラブルへの備えとして加入を勧めています。
主な補償は次のとおりです。
すべての保険に同じ内容が含まれるわけではなく、商品やプランによって対象と上限額が異なります。
| 旅先で起きたこと | 役立つ補償の例 |
|---|---|
| 病気やケガで診察・治療を受けた | 治療費用:診察代や入院費など |
| 入院し、家族が現地へ駆けつけた | 救援者費用:家族の渡航費や宿泊費など |
| 持ち物を盗まれた、偶然の事故で壊した | 携行品損害:身の回り品の損害 |
| 他人にケガをさせた、店の商品を壊した | 賠償責任:法律上の賠償責任を負ったときの費用 |
費用の補償に加え、病院の紹介、医療通訳の手配、キャッシュレス診療の手配に対応する保険もあります。
言葉や支払いの不安がある旅先では、相談できる窓口があることも支えになります。
参考:外務省「海外旅行保険加入のおすすめ」 / 日本損害保険協会「海外旅行保険は、どのような保険ですか」
日本の健康保険だけでは、現地の支払いをまかないきれないことがある
日本の健康保険には、海外で受けた一定の診療について、申請後に医療費の一部が戻る「海外療養費」の制度があります。
ただし、協会けんぽの場合、支給額は日本で同じ治療を受けた場合の費用を基準に計算されます。
現地で支払った高額な医療費が、そのまま計算の基準になるわけではありません。
また、払い戻しは申請後になるため、現地での支払いには別に備える必要があります。
海外旅行保険を選ぶときは、治療費の上限だけでなく、立て替えをせずに受診できるキャッシュレス診療の対応も判断材料になります。
参考:協会けんぽ「海外療養費」 / 日本損害保険協会「海外旅行保険は、どのような保険ですか」
カードの保険だけで足りるかは、4つの条件で判断する
カードに海外旅行保険が付いている場合でも、補償される人、期間、金額、利用条件はカードごとに異なります。
カードだけで旅行に備えるには、次の4点が今回の旅行に合っていることが必要です。
- 旅行する人:本人だけが対象なら、カードを持たない子どもや同行家族の補償は別に用意します。
- 滞在期間:旅行の途中で補償が終わる場合は、滞在日数に対応する保険が必要です。
- 治療費と救援費の上限:死亡時の保険金額ではなく、病気・ケガの治療や家族の駆けつけに使える金額を見ます。
上限を超える費用への備えを増やすなら、別の保険を追加する方法があります。 - 利用条件:旅行代金などの支払いが必要な「利用付帯」のカードは、その条件を満たして初めて保険を使えます。
例えば、本人だけが対象のカードで家族全員の航空券を買っても、それだけで子どもまで保険の対象になるとは限りません。
また、補償期間内の短い旅行でも、治療費が限度額を超える可能性はあります。
「何日以内ならカードだけで十分」と一律には決められないため、自己負担に備える金額も含めて考えます。
参考:日本損害保険協会「クレジットカードについている海外旅行保険」
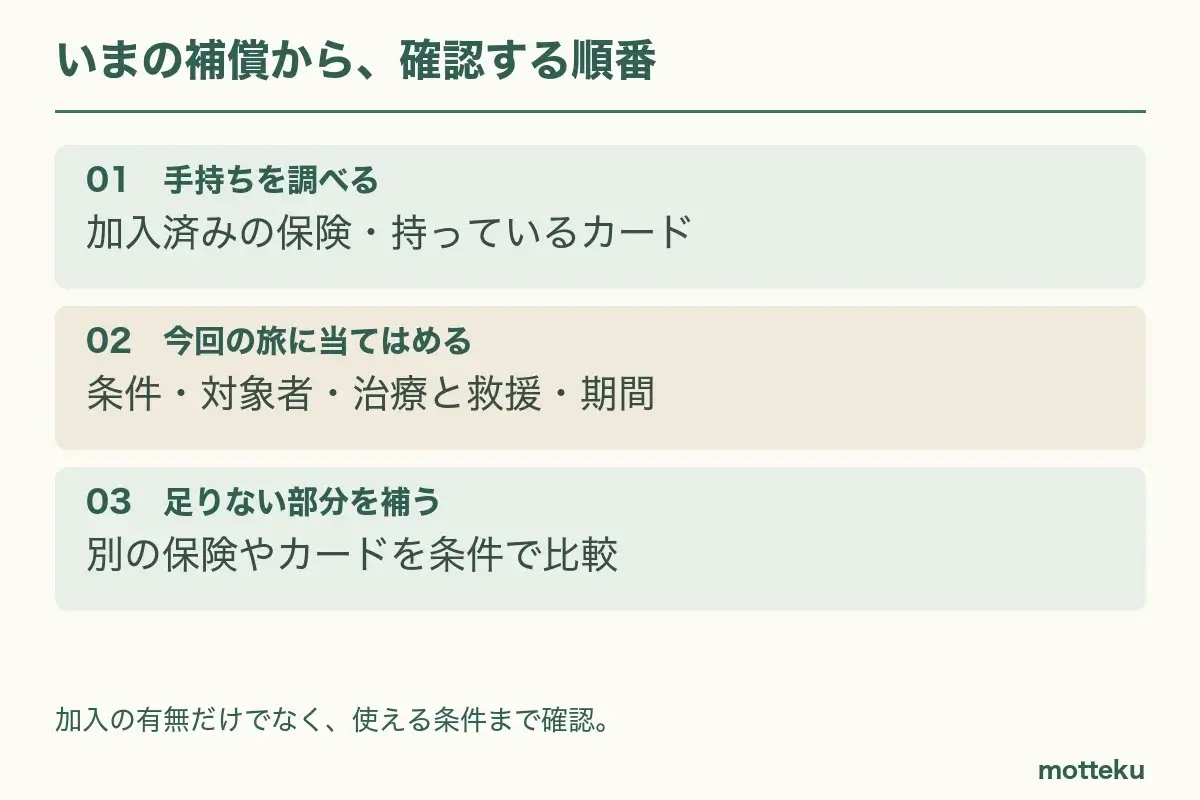
カードの適用条件・対象者・補償額・期間を整理した図。
参考:日本損害保険協会「クレジットカードについている海外旅行保険」(2026年10月6日確認)。
持病がある場合は、加入できるかと治療が対象になるかを分けて考える
持病があっても申し込める保険で、その持病による治療費まで補償されるとは限りません。
旅行前から治療中の病気がある場合は、持病の悪化に対応する商品や特約が選択肢になります。
例えば東京海上日動は、持病を直接の原因とする病気やケガを補償するには、所定の特約が必要と案内しています。
対象になる治療や旅行期間には条件があるため、申し込む際は病名や治療状況を伝え、補償の対象になるかを確かめる必要があります。
参考:東京海上日動「持病があっても契約することはできますか?」
保険料はいくら?個別に加入する場合の料金例
海外旅行保険を個別に契約する場合、料金は行き先、旅行日数、補償内容などで変わります。
金額の目安として、損保ジャパン「新・海外旅行保険 off!」の公式ページに掲載されている例を紹介します。
| 行き先・日数 | 1人分の保険料例 |
|---|---|
| 韓国・3日間 | 1,360円 |
| ヨーロッパ・5日間 | 2,130円 |
| ハワイ・7日間 | 3,210円 |
いずれも「保険料抑えたいプラン」の掲載例で、治療費用1,000万円、救援者費用1,000万円などを含みます。
2026年10月6日確認時点の例であり、申込条件や選ぶプランによって実際の保険料は変わります。
すでにカードの保険がある場合は、足りない補償を選んで追加できる商品もあります。
一方、カードに付帯している保険を条件どおりに使う場合は、旅行ごとの保険料を別に払わずに備えられるものがあります。
カード自体の年会費や、利用付帯の支払い条件とは分けて考えると、かかる費用が整理できます。
参考:損保ジャパン「新・海外旅行保険 off!」 / 日本損害保険協会「クレジットカードについている海外旅行保険」(2026年10月6日確認)
エポスカードで備える場合の補償と利用条件
ここからは、年会費無料のエポスカード(Visa付の一般カード)を例に説明します。
ゴールド・プラチナや他社カードには、そのまま当てはまらない条件があります。
エポスカードは、航空券などの対象代金を支払うと、会員本人の海外旅行傷害保険が適用される「利用付帯」です。
カードをまだ持っていない人にとっては、旅行中の支払いと保険の備えを一緒に用意する選択肢になります。
参考:エポスカード「年会費について」 / エポスカード「海外旅行傷害保険」
病気の治療は270万円、ケガの治療は200万円まで
| エポスカードの補償 | 一般カードの限度額 |
|---|---|
| 病気の治療費用 | 1疾病につき270万円 |
| ケガの治療費用 | 1事故につき200万円 |
| 救援者費用 | 1旅行・保険期間中で100万円 |
| 携行品損害 | 1旅行・保険期間中で20万円(1事故につき自己負担3,000円) |
| 傷害死亡・後遺障害 | 最高3,000万円 |
「最高3,000万円」はケガによる死亡・後遺障害の補償額で、病院の治療費に使える上限ではありません。
エポスカードの治療費の上限を超える費用にも備えたい場合は、前の章で紹介したような個別加入の保険を組み合わせる方法があります。
保険の対象はカード会員本人です。
エポスカードを持たない家族には補償が付かないため、子どもを含む家族の分は別に準備します。
同行するエポス一般カード・ゴールドカード会員同士には、代表者のまとめ払いで適用される取り扱いがあります。
盗難には補償があるが、置き忘れや紛失は対象外
エポスカードの携行品損害では、財布やスマートフォンの盗難は補償の対象になります。
一方、置き忘れや紛失は対象外です。
盗まれた場合でも、現金・クレジットカード・有価証券は補償されません。
携行品は原則として1個・1組・1対につき10万円が限度です。
損害額は時価額などを基に判断されるため、新品の購入代金がそのまま支払われるとは限りません。
参考:エポスカード「財布やスマートフォンの盗難は補償されますか?」 / エポスカード「海外旅行傷害保険ご利用のしおり」
航空券や空港への交通費は対象、個人予約のホテル代だけでは対象外
適用条件になる支払いは、公共交通機関の運賃や、旅行会社が募集する宿泊付きパッケージツアーなどの代金です。
代表的な対象・対象外は次の図のとおりです。
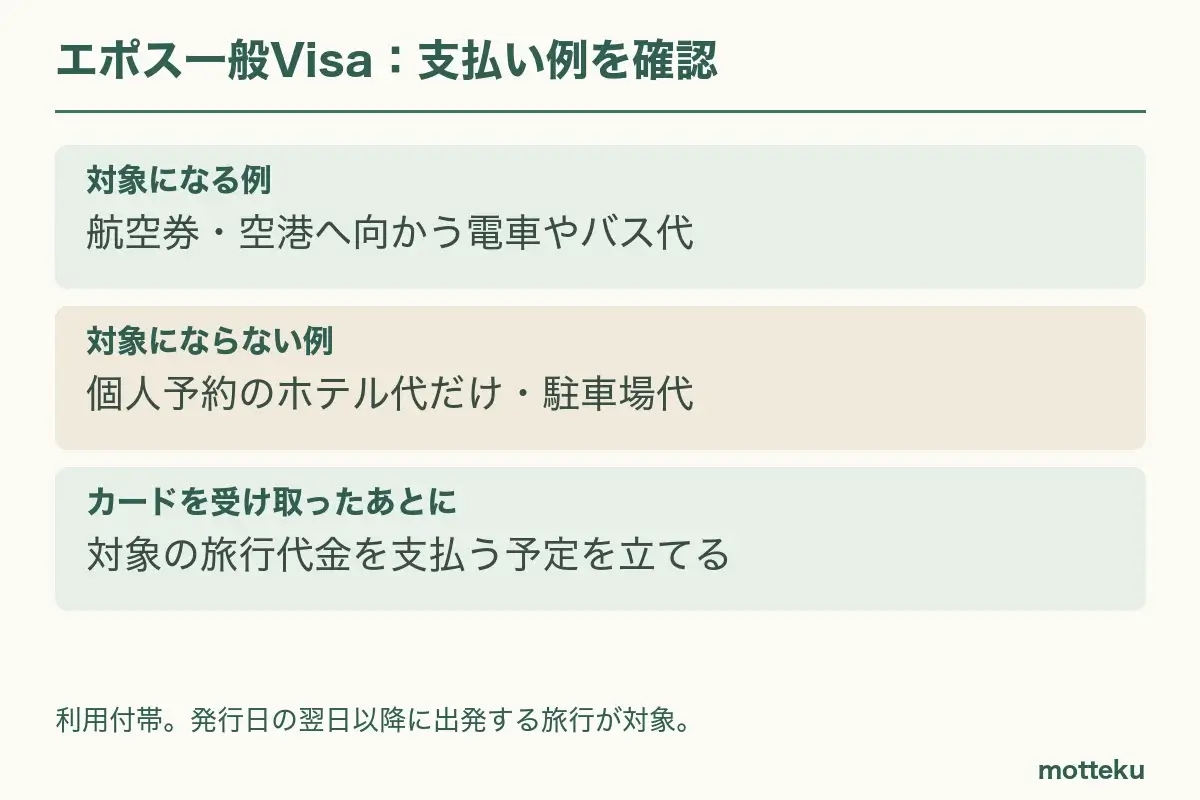
エポスカードの公式条件に基づく整理図。
参考:エポスカード「海外旅行傷害保険」(2026年10月6日確認)。
例えば、海外へ向かう航空券を別のカードで購入済みでも、空港へ向かう電車・バス・タクシーの料金をエポスカードで支払う方法があります。
買い物や食事代、ガソリン代、高速道路料金、空港駐車場代の支払いは対象になりません。
利用する交通機関でエポスカードによる決済ができるか、予約時や出発前に確かめておくと、当日になって支払い条件を満たせない事態を避けやすくなります。
カード発行日の翌日以降に出発し、対象の代金を支払う
保険の対象になるのは、カード発行日の翌日以降に日本を出発する旅行です。
新しく申し込む場合は審査と受け取りの時間が必要になるため、出発日から余裕を持って準備しましょう。
日本出国前に対象代金を支払った場合は、旅行開始から最長90日間、かつ旅行期間中が補償の対象です。
出国後に初めて対象の交通費を支払った場合は、支払った時点から最長90日間、かつ旅行期間中となり、支払い前にさかのぼっては補償されません。
参考:エポスカード「海外旅行傷害保険」 / エポスカード「海外旅行傷害保険ご利用のしおり」 / エポスカード「お申し込みからお受け取りまで」
エポスカードを旅行の備えに加える
年会費無料で、カード会員本人の海外旅行に備えられます。
保険を使うには、航空券などの対象代金をエポスカードで支払うことが必要です。
同行する家族の保険を用意したい場合や、治療費の上限を増やしたい場合は、別の保険と組み合わせて準備できます。
出発前に必ず確認補償が使えないと、海外での治療費が高額な自己負担になることがあります。
券面画像の出典:エポスカード公式
出発前に、連絡先と支払いの記録を保存しておく
使う保険が決まったら、旅先で慌てずに連絡できるよう、次の情報をスマートフォンに保存しておきましょう。
通信できない場面に備え、PDFや画像として開ける状態にしておくと便利です。
- 保険会社の海外向けサポート窓口と、滞在国からの電話のかけ方
- 保険証券番号や契約内容が分かる書類
- 利用付帯のカードで支払った旅行代金の利用明細・領収書
- 出発日と帰国日が分かる航空券の控えや旅程表
連絡先は同行者にも共有しておくと、本人が電話できないときに役立ちます。
保険会社ごとに連絡先が異なるため、カード会社の一般窓口ではなく、海外旅行保険の事故受付・サポート窓口を保存します。
参考:エポスカード「海外旅行保険事故受付センター」 / エポスカード「保険金請求に必要な書類」
旅先で病気や盗難に遭ったときの連絡と請求
急な重い症状や大きなケガがある場合は、現地の救急への連絡や受診を優先してください。
連絡できる状況になったら、加入している保険の窓口へ相談し、病院の案内や必要な手続きを聞きます。
- 保険の窓口に連絡する。
症状や被害の内容、現在地を伝えます。
受診前に相談できる場合は、病院の紹介やキャッシュレス診療の手配が可能かも聞いておきます。 - 費用や被害の記録を残す。
治療費の領収書や診断書などを保管します。
盗難の場合は現地警察へ届け出て、保険金請求に使う証明書を受け取ります。 - 案内された書類をそろえて請求する。
保険会社が契約内容と被害の状況を確認し、支払う保険金を判断します。
必要書類や連絡期限は保険によって異なります。
エポスカードの場合は、事故発生日から30日以内の連絡が案内されています。
請求時には、出入国日が分かる書類や、利用条件を満たしたカードの明細も必要です。
連絡先はエポスカードの国・地域別窓口一覧から確認できます。
参考:日本損害保険協会「海外旅行保険は、どのような保険ですか」 / エポスカード「海外旅行保険事故受付センター」 / エポスカード「保険金請求に必要な書類」
保険の準備とあわせて、旅先から連絡するための通信手段は海外Wi-Fi・eSIMガイド、支払い用のカードは海外旅行のクレジットカードガイドで整理できます。